Visa




Bästa kreditkortet med bonus 2026
Jämför kreditkort med bonus och få poäng, cashback eller rabatter när du använder kortet. Vi har jämfört bonuskort utifrån bonusnivå, årsavgift, bonusprogram och hur bonusen kan användas för a […]

Jämför kreditkort 2026 och hitta ett kort som passar hur du använder det. Vi jämför 25 kreditkort och deras ränta, årsavgift, kreditgräns, räntefria dagar och förmåner. Här hittar du bland annat kreditkort utan årsavgift, kort med låg ränta och kreditkort med bonus, cashback och reseförsäkring.
Vilket kreditkort som är bäst beror på hur du använder kortet. Betalar du hela fakturan under den räntefria perioden kan årsavgift, bonus och andra förmåner vara viktigast. Om du däremot använder möjligheten att delbetala bör du lägga större vikt vid kortets ränta och övriga kreditkostnader. Jämför därför både kostnader, villkor och förmåner innan du väljer kreditkort.

 re:member flex
| Kreditgräns | 120 000 kr |
| Årsavgift | 0 kr |
| Årsränta | 9,74–21,90 % |
| Räntefri kredit | Upp till 56 dagar |
| Apple Pay/Google Pay™ | Ja/Ja |
| Extrakort | 0 kr |
Effektiv ränta 18,91 % vid utnyttjad kredit på 30 000 kr återbetalt under 1 år (2025-07-01).
| Antal kreditkort: | 25 st |
| Kreditgräns: | 30 000–550 000 kr |
| Räntefri kredit: | 0–60 dagar |
| Ränta (efter räntefria dagar): | 0,00–22,00 % |
| Årsavgift: | 0–1 800 kr |
| Ålderskrav: | 18–20 år |

Här kan du jämföra kreditkort och se skillnader i ränta, årsavgift, kreditgräns, räntefria dagar och andra villkor. Du kan även jämföra förmåner som bonus, cashback, reseförsäkring och stöd för Apple Pay och Google Pay.
Använd filtreringen för att hitta kreditkort utifrån vilka förmåner som är viktigast för dig. Jämför även kostnaderna utifrån hur du tänker använda kortet. Betalar du hela fakturan varje månad kan årsavgift och förmåner väga tyngre, medan räntan blir viktigare om du planerar att delbetala dina köp.
| Kreditgräns | 120 000 kr |
| Årsavgift | 0 kr |
| Årsränta | 9,74–21,90 % |
| Räntefri kredit | Upp till 56 dagar |
| Apple Pay/Google Pay™ | Ja/Ja |
| Extrakort | 0 kr |
Kreditgivare: Entercard Group AB
Effektiv ränta 18,91 % vid utnyttjad kredit på 30 000 kr återbetalt under 1 år (2025-07-01).
| Kreditgräns | 100 000 kr |
| Årsavgift | 0 kr |
| Årsränta | 14,50–18,21 % |
| Räntefri kredit | Upp till 45 dagar |
| Apple Pay/Google Pay™ | Ja/Ja |
| Extrakort | Nej |
Kreditgivare: Avida Bank
Exempel vid uppskjuten betalning med ränta 19,95%: Effektiv ränta 21,88 %, 30 000 ö/12 m. Totalt 33 340 kr.
| Kreditgräns | 50 000 kr |
| Årsavgift | 0 kr |
| Årsränta | 11,95 % |
| Räntefri kredit | Upp till 56 dagar |
| Apple Pay/Google Pay™ | Ja/Ja |
| Extrakort | Nej |
Kreditgivare: Norion Bank AB
Exempel vid uppskjuten betalning med ränta 11,95 %: Effektiv ränta 12,60 %, 20 000 ö/12 m.
| Kreditgräns | 150 000 kr |
| Årsavgift | 0 kr |
| Årsränta | 22,00 % |
| Räntefri kredit | Upp till 45 dagar |
| Apple Pay/Google Pay™ | Ja/Ja |
| Extrakort | Nej |
Kreditgivare: Bank Norwegian, en filial av NOBA Bank Group AB (publ)
Exempel vid uppskjuten betalning: Effektiv ränta 24,36 %, 10 000 ö/12 m. Totalt 11 231 kr
| Kreditgräns | 100 000 kr |
| Årsavgift | 225–225 kr |
| Årsränta | 16,24 % |
| Räntefri kredit | Upp till 55 dagar |
| Apple Pay/Google Pay™ | Ja/Ja |
| Extrakort | 100 kr |
Kreditgivare: Entercard Group AB
Effektiv ränta 13,12 % vid utnyttjad kredit på 10 000 kr återbetalt under 1 år.
Här kan du jämföra räntan på kreditkort från olika kortutgivare. Tabellen visar kortens nominella årsränta, från lägsta till högsta ränta. Vissa kreditkort har en fast räntesats medan andra har individuell ränta inom ett angivet räntespann.
Ränta betalar du normalt bara om du inte betalar hela kreditkortsfakturan inom den räntefria perioden. Om du planerar att delbetala dina köp är räntan därför en av de viktigaste kostnaderna att jämföra. Titta även på den effektiva räntan, eftersom den tar hänsyn till både ränta och vissa avgifter.
| Kreditkort | Nominell ränta %/år |
|---|---|
| Resurs Gold Upp till 150 000 kr | 0,00–22,00 % |
| Resurs Classic Upp till 50 000 kr | 0,00–22,00 % |
| re:member flex Upp till 120 000 kr | 9,74–21,90 % |
| Collector Purple Upp till 50 000 kr | 11,95 % |
| Nordea Premium Upp till 100 000 kr | 12,50 % |
| Swedbank Credit Upp till 100 000 kr | 13,55 % |
| ICA Bankkort Plus Upp till 100 000 kr | 14,30 % |
| Avida Black Upp till 100 000 kr | 14,50–18,21 % |
| Nordea Gold Upp till 100 000 kr | 14,50 % |
| Forex Upp till 100 000 kr | 16,24 % |
| Marginalen Traveller Upp till 150 000 kr | 16,90 % |
| Marginalen Gold Upp till 100 000 kr | 16,90 % |
| OKQ8 Upp till 100 000 kr | 17,45 % |
Ett kreditkort utan årsavgift kostar inget att ha så länge du inte använder tjänster som medför andra avgifter eller låter krediten löpa så att ränta tillkommer. Det kan därför vara ett bra val om du vill ha ett kreditkort som reserv eller vill ta del av kortets förmåner utan en fast årlig kostnad.
Flera av kreditkorten i jämförelsen har 0 kr i årsavgift. När du jämför kreditkort utan årsavgift bör du även titta på ränta, räntefria dagar, valutapåslag, uttagsavgifter och eventuella förmåner. Ett kort utan årsavgift är alltså inte nödvändigtvis det billigaste kreditkortet för alla typer av användning.
| Kreditkort | Årsavgift | Ränta | Räntefri kredit |
|---|---|---|---|
| re:member flex | 0 kr | 9,74–21,90 % | Upp till 56 dagar |
| Avida Black | 0 kr | 14,50–18,21 % | Upp till 45 dagar |
| Collector Purple | 0 kr | 11,95 % | Upp till 56 dagar |
| Bank Norwegian | 0 kr | 22,00 % | Upp till 45 dagar |
| Coop Mastercard Mer | 0 kr | 18,30 % | Upp till 55 dagar |
| Resurs Classic | 0 kr | Individuell | Upp till 60 dagar |
| Swedbank Credit | 0 kr | 13,55 % | Upp till 55 dagar |
| OKQ8 | 0 kr | 17,45 % | Upp till 45 dagar |
| Volvokortet/CarPaykortet | 0 kr | 19,56 % | Upp till 60 dagar |
| Circle K | 0 kr | 19,75 % | Upp till 60 dagar |
Vilket kreditkort som är bäst beror framför allt på hur du använder kortet och om du betalar hela fakturan varje månad eller utnyttjar krediten under längre tid. Ett kort med generösa förmåner kan vara ett bra val för en person, medan ett kreditkort med låg ränta eller utan årsavgift kan passa bättre för en annan.
För att få ett kreditkort behöver du uppfylla kortutgivarens grundkrav och bli godkänd i en kreditprövning. Kraven varierar mellan olika kreditkort, men vanligtvis behöver du vara minst 18 år och ha en ekonomi som gör att du bedöms kunna betala tillbaka den kredit du får.
Vid kreditprövningen kan kortutgivaren bland annat titta på:
Det går inte att säga att ett visst kreditkort alltid är lättast att få eftersom kortutgivarna gör egna kreditprövningar. Ett kreditkort med lägre inkomstkrav innebär inte heller automatiskt att ansökan blir godkänd.
Om du har låg inkomst eller lägre kreditvärdighet är det därför bättre att jämföra kortens uttryckliga grundkrav än att utgå från att ett visst kreditkort är lätt att få. Ansök inte om flera kreditkort enbart för att testa vilka du blir godkänd för, eftersom kreditansökningar kan innebära att kreditupplysningar registreras.
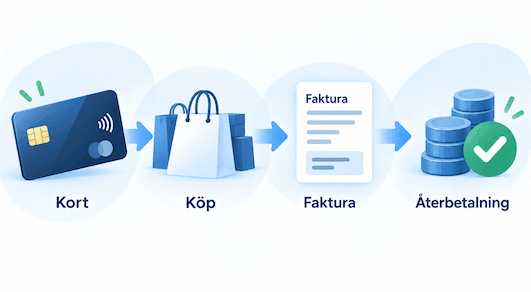
Ett kreditkort innebär att du får en kredit som du kan använda för köp och betalningar upp till en bestämd kreditgräns. Till skillnad från ett vanligt bankkort dras pengarna inte direkt från ditt bankkonto. I stället samlas dina köp på en kreditkortsfaktura som du normalt får en gång i månaden.
Betalar du hela fakturan senast på förfallodagen behöver du normalt inte betala någon ränta på dina köp. Beroende på kreditkort och när under faktureringsperioden köpet görs kan du få upp till omkring 60 dagars räntefri kredit. Väljer du att endast betala en del av fakturan förs resterande skuld vidare och du betalar ränta enligt kortets villkor.
Hur stor kreditgräns du får bestäms av kortutgivaren efter en kreditprövning. Kreditgränsen kan bland annat påverkas av din ekonomi och kreditvärdighet och kan i vissa fall ändras efter att du haft kortet en tid.
De flesta kreditkort som ges ut i Sverige är anslutna till Mastercard eller Visa. Det är kortnätverket som gör det möjligt att använda kortet hos anslutna butiker, tjänster och uttagsautomater. American Express har ett eget kortnätverk och accepteras inte på lika många betalställen som Mastercard och Visa.
När du betalar med kreditkort är flera aktörer inblandade i betalningen. Två begrepp som förekommer i kortens villkor är kortutgivare och kortinlösare.
Kortutgivaren är banken eller kreditinstitutet som ger ut kreditkortet och som du har kreditavtalet med. Det är kortutgivaren som bland annat bestämmer kreditgräns, ränta och avgifter samt skickar kreditkortsfakturan.
Kortutgivaren är normalt ansluten till ett kortnätverk, exempelvis Mastercard eller Visa. Namnet på kreditkortet behöver därför inte vara samma som namnet på den bank som faktiskt ger ut kortet.
Kortinlösaren hanterar betalningar åt butiken eller företaget som tar emot kortet. När du betalar förmedlas transaktionen mellan betalningsstället, kortinlösaren, kortnätverket och kortutgivaren innan betalningen godkänns och pengarna överförs.
Många kreditkort innehåller försäkringar och olika typer av bonusprogram. Vanligt är exempelvis kompletterande reseförsäkring och avbeställningsskydd när en viss del av resan betalas med kortet. Vilket skydd som ingår och vilka krav som gäller varierar mellan korten, så kontrollera alltid försäkringsvillkoren före bokning.
Kreditkort kan även ge bonuspoäng, cashback eller rabatter på köp. Vissa kort ger förmåner på nästan alla köp medan andra framför allt ger bonus inom exempelvis resor, mat, drivmedel eller shopping. Jämför därför värdet av förmånerna med eventuell årsavgift och andra kostnader för kortet.
Med ett extrakort kan ytterligare en person göra köp på samma kreditkonto. Det kan bland annat göra det enklare att samla bonus på hushållets gemensamma köp. Kontrollera om extrakort ingår utan kostnad eller om kortutgivaren tar ut en separat avgift.
De flesta moderna kreditkort kan användas för kontaktlösa betalningar genom att du håller kortet mot betalterminalen. Vid mindre köp kan betalningen ofta genomföras utan PIN-kod, medan du med jämna mellanrum behöver verifiera dig med PIN-kod av säkerhetsskäl.
Många kreditkort kan även läggas till i en digital plånbok, exempelvis Apple Pay eller Google Pay, så att du kan betala med mobiltelefon eller smartklocka. Vilka digitala plånböcker som stöds beror på kortutgivaren och kortet. Längre ner jämför vi vilka kreditkort som fungerar med Apple Pay och Google Pay.
När du betalar med kreditkort i en annan valuta än svenska kronor kan kortutgivaren ta ut ett valutapåslag. Avgiften anges normalt som en procent av köpbeloppet och varierar mellan olika kreditkort. Vissa kort har inget valutapåslag alls.
Utöver kortutgivarens eventuella valutapåslag växlas transaktionen enligt den växlingskurs som används av kortnätverket, exempelvis Mastercard eller Visa. Ett kreditkort utan valutapåslag innebär därför att kortutgivaren inte lägger på en separat procentuell valutaavgift – inte att valutaväxlingen saknar en växlingskurs.
Vid kontantuttag utomlands kan ytterligare kostnader tillkomma, exempelvis kortutgivarens uttagsavgift eller en avgift från den lokala uttagsautomaten. Om du ofta använder kreditkort utomlands är det därför bra att jämföra både valutapåslag och uttagsavgift.
Mastercard och Visa har egna verktyg där du kan se vilken växlingskurs som används för olika valutor och även ta hänsyn till kortutgivarens eventuella valutapåslag. Här hittar du Mastercard® Currency Converter. Även Visa har ett verktyg där du fyller i Kort-valuta, transaktionsvaluta och kan räkna ut växlingsavgiften, här hittar du Visas verktyg.
Den främsta skillnaden mellan ett kreditkort och ett vanligt bankkort är att du betalar dina köp i efterhand. Det kan ge både större flexibilitet och ett starkare skydd vid vissa köp, men fördelarna varierar mellan olika kreditkort.
Några vanliga fördelar med kreditkort är:
Fördelarna behöver samtidigt vägas mot kortets kostnader. Om du inte betalar hela fakturan kan ränta tillkomma, och vissa kreditkort har även årsavgift, valutapåslag, uttagsavgifter eller andra kostnader. Ett kreditkort är därför mest fördelaktigt när du väljer ett kort som passar ditt användningsområde och har kontroll över återbetalningen.
Många kreditkort kan läggas till i Apple Pay eller Google Wallet och användas för kontaktlösa betalningar med mobiltelefon eller smartklocka. Stödet varierar mellan olika kortutgivare och det är inte säkert att alla kort från samma bank fungerar med respektive betaltjänst.
Bland svenska banker och kortutgivare finns stöd för Apple Pay och Google Pay hos flera aktörer. Kontrollera därför alltid vilket stöd som gäller för just det kreditkort du vill använda.
Vi håller separata jämförelser över vilka kort som stöder respektive betaltjänst:
Stöd för digitala plånböcker kan förändras när banker lägger till nya kort eller betaltjänster. Kontrollera därför även aktuellt stöd hos kortutgivaren innan du ansöker om ett kort om Apple Pay eller Google Pay är viktigt för dig.
Det är ovanligt med kreditkort utan UC, men det finns kort där kreditupplysningen hämtas från ett annat kreditupplysningsföretag. Ett aktuellt exempel är GF Card, som använder Creditsafe istället för UC.
GF Card är ett virtuellt Visa-kort med en kredit på upp till 30 000 kronor. GF Money uppger att kreditupplysningen vid nya ansökningar görs hos Creditsafe och att någon kreditförfrågan därför inte registreras hos UC.
Att ett kreditkort är utan UC innebär inte att du slipper en kreditprövning. Kortutgivaren måste fortfarande bedöma din återbetalningsförmåga innan kredit beviljas. Skillnaden är att kreditupplysningen hämtas från exempelvis Creditsafe i stället för UC.
Vilket kreditupplysningsföretag en kortutgivare använder kan förändras. Kontrollera därför alltid de aktuella villkoren hos kortutgivaren om det är viktigt för dig att ansökan görs utan UC.
Om du inte behöver någon kredit finns det flera alternativ till kreditkort. Vanligast är bankkort (debetkort), där köp och uttag belastar pengarna på ditt konto direkt. Eftersom du inte lånar pengar görs normalt ingen kreditprövning för själva kortet.
Det finns även förbetalda kort (prepaid-kort), där du först sätter in pengar som sedan kan användas med kortet. Ett betalkort fungerar annorlunda: köpen samlas normalt på en faktura som ska betalas i sin helhet och saknar därför den löpande möjligheten till delbetalning som finns med ett kreditkort.
Bankkort behöver inte heller vara begränsade till storbankernas vanliga kort. Flera banker och andra kortutgivare erbjuder kort med exempelvis fria uttag, lågt eller inget valutapåslag, reseförmåner, cashback och stöd för Apple Pay eller Google Pay. Kort med fler förmåner kan samtidigt ha en månads- eller årsavgift.
Här jämför vi bankkort och andra kort utan löpande kredit. Titta bland annat på årsavgift, uttagsavgifter, valutaväxling och vilka digitala plånböcker kortet stöder.
| Årsavgift | 0 kr |
| Uttagsgräns per månad | Finns |
| Avgift efter uttagsgräns | 0 |
| Topup | Swish |
| Apple Pay | Ja |
| Google Pay™ | Ja |
| Årsavgift | 999 kr |
| Uttagsgräns per månad | Finns |
| Avgift efter uttagsgräns | 0 |
| Topup | Swish |
| Apple Pay | Ja |
| Google Pay™ | Ja |
| Årsavgift | 0 kr |
| Uttagsgräns per månad | 2 000 kr |
| Avgift efter uttagsgräns | 2 % |
| Topup | - |
| Apple Pay | Ja |
| Google Pay™ | Ja |
| Årsavgift | 0 kr |
| Uttagsgräns per månad | £ 200 |
| Avgift efter uttagsgräns | 2 % |
| Topup | SEPA, SWIFT, TransferWise |
| Apple Pay | Ja |
| Google Pay™ | Ja |
| Årsavgift | 0 kr |
| Uttagsgräns per månad | 2 000 kr |
| Avgift efter uttagsgräns | 2 % |
| Topup | SWIFT, SEPA, Kreditkort/Debetkort |
| Apple Pay | Ja |
| Google Pay™ | Ja |
Jämför kreditkort med bonus och få poäng, cashback eller rabatter när du använder kortet. Vi har jämfört bonuskort utifrån bonusnivå, årsavgift, bonusprogram och hur bonusen kan användas för a […]
Ett kreditkort med cashback ger dig pengar tillbaka när du använder kortet för köp. Hur hög cashback du får, vilka köp som ger återbäring och hur pengarna betalas ut varierar mellan olika kreditko […]
För de flesta spelar det liten roll om ett kort använder Mastercard eller Visa. Båda är globala kortnätverk med bred acceptans och liknande säkerhetslösningar. Större skillnader finns vanligtvis me […]
Under olika skeden i livet funderar många på kreditkort med förmåner och bonuspoäng för flygresor, boende, bilhyra och andra reserelaterade utgifter. Antingen har man redan ett sådant kort och drar […]
I Sverige domineras dagligvaruhandeln av några stora aktörer som Axfood/Bergendahls (City Gross, Willys, Hemköp, Mat.se m.fl.), ICA, Kooperationen (Coop, Netto) och Lidl. Inköpen här utgör en betydan […]
Att välja ett kreditkort anpassat för bilägare är inte längre samma sak som det var tidigare. I dagens samhälle drivs allt fler bilar med batteri genom elbilar, elhybrider och laddhybrider. Med ökni […]