






Lån utan UC med betalningsanmärkning

Två vanligt förekommande sökningar på internet är varianter på ”lån med betalningsanmärkning” och ”lån utan UC”. Det finns många texter man kan skriva om dessa företeelser. Detta märks, […]
Det går i vissa fall att få lån trots betalningsanmärkning. Långivare gör då en helhetsbedömning av din nuvarande ekonomi. Faktorer som ofta väger tyngst är stabil inkomst, rimlig skuldsättning, hur gamla anmärkningarna är, hur många de är samt att du inte har några aktuella skulder hos Kronofogden.
Här kan du jämföra banker och kreditbolag som erbjuder lån till personer med betalningsanmärkning. Se vilka krav som gäller, hur snabbt pengarna kan betalas ut och vilka villkor som erbjuds. Genom att jämföra flera alternativ ökar chansen att hitta ett lån som passar.

| Låna | 10 000–800 000 kr |
| Ränta | 4,95–22,00 % |
| Effektiv ränta | 5,07–33,62 % |
| Löptid | 1–15 år |
Representativt lån genom Lendo: Låna 200 000 kr i 12 år med 144 avbetalningar, till ränta 6,00 % (rörlig). Kreditkostnad 81 047 kr och totalt att återbetala 281 047 kr. Effektiv ränta 6,17 %.
| Antal kreditgivare: | 45 st |
| Belopp: | 1 000–10 000 000 kr |
| Ränta: | 4,50–22,00 % |
| Utbetalning direkt: | 12 st |
| Utbetalning helg: | 11 st |
| Utan UC: | 15 st |
I listan nedan hittar du 45 kreditgivare som kan erbjuda dig ett lån trots betalningsanmärkning - i form av snabblån, privatlån eller kontokredit. Vi listar även hur mycket du kan låna, effektiv ränta, vilken återbetalningstid som gäller för lånet och vilket kreditupplysningsbolag kreditgivarna använder sig av.
Söker du enbart privatlån med betalningsanmärkning, snabblån med betalningsanmärkning eller kontokredit med betalningsanmärkning kan du välja att visa detta med hjälp av filtret. Söker du lån med betalningsanmärkning utan UC markerar du helt enkelt det i filtret så visas lånen. För en mer detaljerad jämförelse av lånen, sida vid sida i tabellform, klickar du på ⥄ för att välja de lån du vill jämföra och utvärdera.
| Låna | 10 000–800 000 kr |
| Ränta | 4,95–22,00 % |
| Effektiv ränta | 5,07–33,62 % |
| Löptid | 1–15 år |
| Uppläggningsavgift | Varierar |
| Kreditupplysning | UC |
| Ålderskrav | 18 år |
| Inkomstkrav | 110 000 kr/år |
Exempel på lån genom Lendo: Låna 200 000 kr i 12 år med 144 avbetalningar, till ränta 6,00 % (rörlig). Kreditkostnad 81 047 kr och totalt att återbetala 281 047 kr. Effektiv ränta 6,17 %.
| Låna | 5 000–800 000 kr |
| Ränta | 4,50–21,99 % |
| Effektiv ränta | 5,07–32,99 % |
| Löptid | 1–20 år |
| Uppläggningsavgift | Varierar |
| Kreditupplysning | UC |
| Ålderskrav | 18 år |
| Inkomstkrav | 100 800 kr/år |
Exempel på lån genom Sambla: Låna 350 000 kr i 12 år med 144 avbetalningar, till ränta 8,19 % (rörlig). Kreditkostnad 200 820 kr och totalt att återbetala 550 820 kr. Effektiv ränta 8,50 %.
| Kreditgräns | 3 000–40 000 kr |
| Ränta | 21,95 % |
| Effektiv ränta | 24,30 % |
| Löptid | Flexibel |
| Uppläggningsavgift | 0 kr |
| Kreditupplysning | Bisnode |
| Ålderskrav | 21 år |
| Inkomstkrav | 200 000 kr/år |
Exempel på lån hos Merax: Låna 20 000 kr i 12 mån med 12 avbetalningar, till ränta 18,95 % (rörlig). Kreditkostnad 2 116 kr och totalt att återbetala 22 116 kr. Effektiv ränta 20,7 %.
| Kreditgräns | 1 000–50 000 kr |
| Ränta | 7,90–21,90 % |
| Effektiv ränta | 9,71–29,34 % |
| Löptid | Flexibel |
| Uppläggningsavgift | 0 kr |
| Kreditupplysning | Creditsafe, UC |
| Ålderskrav | 20 år |
| Inkomstkrav | 150 000 kr/år |
Exempel på lån hos Northmill Bank: Låna 50 000 kr i 5 år med 60 avbetalningar, till ränta 20,17 % (rörlig). Kreditkostnad 31 897 kr och totalt att återbetala 81 897 kr. Effektiv ränta 23,39 %.
| Låna | 5 000–150 000 kr |
| Ränta | 7,90–22,00 % |
| Effektiv ränta | 9,22–29,99 % |
| Löptid | 1–8 år |
| Uppläggningsavgift | Varierar |
| Kreditupplysning | Ingen ? |
| Ålderskrav | 18 år |
| Inkomstkrav | Ja |
Klara Lån är endast en jämförelsetjänst och tar ingen kreditupplysning eller skapar ansökningar. Exempel på lån genom Klara Lån: Låna 30 000 kr i 2 år med 24 avbetalningar, till ränta 23,00 % (rörlig). Kreditkostnad 8 995 kr och totalt att återbetala 38 995 kr. Effektiv ränta 30,38 %.
| Låna | 1 000–150 000 kr |
| Ränta | 16,95–22,00 % |
| Effektiv ränta | 21,60–32,85 % |
| Löptid | 1–5 år |
| Uppläggningsavgift | Varierar |
| Kreditupplysning | Ingen ? |
| Ålderskrav | 18 år |
| Inkomstkrav | Ja |
Kredio är endast en jämförelsetjänst och tar ingen kreditupplysning eller skapar ansökningar. Exempel på lån genom Kredio: Låna 25 000 kr i 3 år med 36 avbetalningar, till ränta 21,95 % (rörlig). Kreditkostnad 11 030 kr och totalt att återbetala 36 030 kr. Effektiv ränta 32,85 %.
| Låna | 10 000–50 000 kr |
| Ränta | 7,00–18,00 % |
| Effektiv ränta | 17,70–19,42 % |
| Löptid | 5–12 år |
| Uppläggningsavgift | 588 kr |
| Kreditupplysning | UC |
| Ålderskrav | 18 år |
| Inkomstkrav | 264 000 kr/år |
Exempel på lån hos Plus1 Nylån: Låna 30 000 kr i 5 år med 60 avbetalningar, till ränta 18,00 % (rörlig). Kreditkostnad 13 085 kr och totalt att återbetala 43 085 kr. Effektiv ränta 17,17 %.
| Låna | 5 000–800 000 kr |
| Ränta | 4,95–22,00 % |
| Effektiv ränta | 5,07–32,99 % |
| Löptid | 1–15 år |
| Uppläggningsavgift | Varierar |
| Kreditupplysning | UC |
| Ålderskrav | 18 år |
| Inkomstkrav | 100 000 kr/år |
Exempel på lån genom Freedom Finance: Låna 180 000 kr i 10 år med 120 avbetalningar, till ränta 10,76 % (rörlig). Kreditkostnad 114 613 kr och totalt att återbetala 294 613 kr. Effektiv ränta 11,31 %.
| Låna | 5 000–800 000 kr |
| Ränta | 4,95–22,00 % |
| Effektiv ränta | 5,07–32,99 % |
| Löptid | 1–15 år |
| Uppläggningsavgift | Varierar |
| Kreditupplysning | UC |
| Ålderskrav | 18 år |
| Inkomstkrav | 100 000 kr/år |
Exempel på lån genom Zmarta: Låna 180 000 kr i 10 år med 120 avbetalningar, till ränta 10,76 % (rörlig). Kreditkostnad 114 613 kr och totalt att återbetala 294 613 kr. Effektiv ränta 11,31 %.
| Låna | 5 000–800 000 kr |
| Ränta | 4,50–21,99 % |
| Effektiv ränta | 5,07–32,99 % |
| Löptid | 1–20 år |
| Uppläggningsavgift | Varierar |
| Kreditupplysning | UC |
| Ålderskrav | 18 år |
| Inkomstkrav | 100 800 kr/år |
Exempel på lån genom Advisa: Låna 175 000 kr i 12 år med 144 avbetalningar, till ränta 6,00 % (rörlig). Kreditkostnad 70 914 kr och totalt att återbetala 245 914 kr. Effektiv ränta 6,17 %.
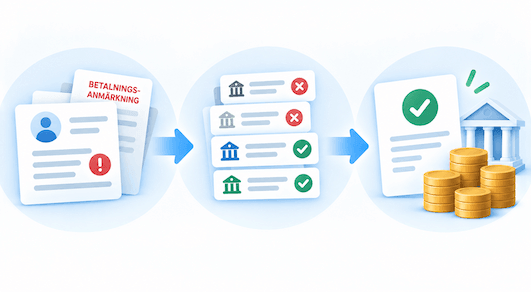
Det är vanligtvis lättare att få lån med betalningsanmärkning hos långivare som uttryckligen accepterar anmärkningar och gör en individuell bedömning av din nuvarande ekonomi. Chansen är normalt bättre om anmärkningen är äldre, skulden som orsakade den är betald, du har stabil inkomst och saknar aktuella skulder hos Kronofogden.
| Steg | Vad du ska göra | Varför det hjälper |
|---|---|---|
| 1. Kontrollera din kreditupplysning | Kontrollera vilka betalningsanmärkningar, krediter och kreditförfrågningar som finns registrerade om dig. Om någon uppgift är felaktig kan du begära rättelse hos kreditupplysningsföretaget. | Du vet vilka uppgifter långivaren kan få del av och kan upptäcka fel innan du ansöker. |
| 2. Kontrollera långivarens krav på betalningsanmärkningar | Kontrollera om långivaren accepterar betalningsanmärkningar och om det finns krav på exempelvis anmärkningens ålder, antal anmärkningar eller att skulder hos Kronofogden ska vara reglerade. | Du undviker att ansöka hos långivare vars grundkrav du inte uppfyller. |
| 3. Jämför flera långivare | Använd exempelvis en låneförmedlare som skickar ansökan till flera banker med en kreditupplysning. Så här hittar du bästa låneförmedlare. | Du kan jämföra erbjudanden från flera långivare utan att själv behöva göra separata ansökningar hos varje bank. |
| 4. Räkna på att din ekonomi klarar återbetalningen | Räkna på månadskostnaden och kontrollera hur mycket du har kvar efter boende, befintliga lån och krediter samt andra löpande utgifter. | Du ser om det finns tillräckligt utrymme i din ekonomi för ränta och amortering under hela återbetalningstiden. |
| 5. Ansök inte om större kredit än du behöver | Utgå från ditt faktiska behov när du väljer lånebelopp i stället för det högsta belopp som långivaren erbjuder. | Ett större lån innebär högre skuld och normalt en högre total kreditkostnad. |
Räntan varierar mellan långivare och sätts ofta individuellt efter en kreditprövning. En betalningsanmärkning kan påverka vilken ränta du erbjuds, men långivaren väger även in exempelvis din inkomst, skuldsättning och övriga ekonomi. Tabellen visar långivarnas aktuella räntor och räntespann för lån som kan beviljas trots betalningsanmärkning.
| Långivare | Nominell ränta %/år |
|---|---|
| Lendo 10 000–800 000 kr | 4,95–22,00 % |
| Sambla 5 000–800 000 kr | 4,50–21,99 % |
| Merax 3 000–40 000 kr | 21,95 % |
| Northmill Bank 1 000–50 000 kr | 7,90–21,90 % |
| Klara Lån 5 000–150 000 kr | 7,90–22,00 % |
En betalningsanmärkning kan påverka både vilken ränta du erbjuds och hur mycket du får låna. Vid kreditprövningen bedöms även bland annat din inkomst, befintliga lån och krediter samt boendekostnader.
Det går därför inte att säga vilken ränta eller vilket lånebelopp en betalningsanmärkning leder till. Två personer med betalningsanmärkningar kan få olika erbjudanden beroende på deras ekonomi i övrigt.
Vilka möjligheter du har att låna trots betalningsanmärkning beror på din ekonomiska situation och långivarens krav. Nedan går vi igenom olika typer av lån och situationer som kan påverka möjligheten att få lån, exempelvis snabblån, låg kreditvärdighet, befintliga skulder samt anmärkningarnas antal och ålder.
Det kan vara möjligt att få snabblån, ibland kallade smslån, trots betalningsanmärkning. Flera långivare inom snabblån och kontokrediter accepterar betalningsanmärkningar, men gör fortfarande en kreditprövning av din nuvarande ekonomi.
Snabblån har ofta relativt små lånebelopp och kan ha hög effektiv ränta. Jämför därför effektiv ränta, avgifter och återbetalningstid innan du ansöker. Har du en aktuell skuld hos Kronofogden är urvalet av långivare betydligt mer begränsat.
En betalningsanmärkning kan bidra till låg kreditvärdighet, men även andra faktorer kan påverka bedömningen. Många befintliga lån och krediter, hög skuldsättning och flera kreditförfrågningar är exempel på sådant som kan påverka din kreditvärdighet.
Har du både låg kreditvärdighet och betalningsanmärkningar kan urvalet av långivare bli mindre. Att en långivare accepterar betalningsanmärkningar innebär inte att lånet automatiskt beviljas. Din ekonomi måste fortfarande uppfylla långivarens krav.
Det kan vara möjligt att få lån med betalningsanmärkning även om du redan har andra lån och krediter. Befintliga skulder påverkar dock din återbetalningsförmåga, ju större del av inkomsten som redan går till räntor, amorteringar och andra utgifter, desto mindre utrymme finns för ett nytt lån.
Det är viktigt att skilja på befintliga lån och krediter och aktuella skulder hos Kronofogden. Många långivare som accepterar betalningsanmärkningar kräver att du inte har något aktuellt skuldsaldo hos Kronofogden. Om syftet är att lösa flera befintliga krediter kan du i stället jämföra samlingslån eller läsa om omstartslån.
Nej, ett lån kan inte garanteras innan långivaren har gjort en kreditprövning och bedömt din återbetalningsförmåga. En betalningsanmärkning behöver däremot inte innebära automatiskt avslag. Långivaren kan bland annat ta hänsyn till din inkomst, skuldsättning samt anmärkningarnas antal och ålder.
Hur många betalningsanmärkningar du har och när de registrerades kan ha betydelse när du ansöker om lån. Kraven skiljer sig mellan långivare: vissa accepterar flera anmärkningar medan andra har gränser för antal, ålder eller hur lång tid som måste ha gått sedan en skuld reglerades.
| Faktor | Vad långivaren kan titta på | Vad det kan innebära |
|---|---|---|
| Antal anmärkningar | Om du har en enstaka eller flera registrerade betalningsanmärkningar. | Vissa långivare har en gräns för hur många betalningsanmärkningar de accepterar. |
| Anmärkningarnas ålder | När den senaste betalningsanmärkningen registrerades. | Vissa långivare kräver att den senaste anmärkningen är äldre än ett visst antal månader. |
| Reglerad skuld | Om skulden som ligger bakom anmärkningen är betald eller fortfarande obetald. | En betalningsanmärkning kan finnas kvar även efter att skulden betalats, men vissa långivare kräver att skulden är reglerad. |
| Skuld hos Kronofogden | Om du har ett aktuellt skuldsaldo hos Kronofogden. | Många långivare som accepterar betalningsanmärkningar beviljar inte lån om du samtidigt har en aktuell skuld hos Kronofogden. |
Det finns ingen generell gräns för hur många betalningsanmärkningar du får ha för att kunna låna. Kraven varierar mellan långivare. Ferratum accepterar exempelvis upp till 6 betalningsanmärkningar och Sambla/Advisa anger att de kan hjälpa kunder med lån trots upp till 10 betalningsanmärkningar. Många andra långivare anger inte någon offentlig maxgräns utan i stället gör en individuell kreditprövning.
Det finns ingen generell regel för hur gammal en betalningsanmärkning måste vara för att du ska kunna få lån. Kraven varierar mellan långivare. Vissa accepterar relativt nya betalningsanmärkningar, medan andra kräver att en viss tid har gått eller att skulden bakom anmärkningen är reglerad.
För privatpersoner finns en betalningsanmärkning normalt kvar i kreditupplysningsregistret i tre år. Att skulden betalas innebär alltså inte att anmärkningen försvinner direkt. Däremot kan det ha betydelse vid kreditprövningen att skulden är reglerad och att din ekonomi därefter har stabiliserats.
Nedan jämför vi kostnaden för några lån som accepterar betalningsanmärkningar. Räkneexemplen utgår från ett lån på 27 500 kr med 2 års återbetalningstid och visar bland annat månadskostnad, total kreditkostnad och effektiv ränta.
Ränta 22,00 %, uppläggningsavgift 565 kr och kontoavgift 59 kr.
Ränta 20,71 %, inga avgifter.
Ränta 21,95 %, inga avgifter.
Ränta 22,00 %, uppläggningsavgift 588 kr.
Räkneexemplen visar att kostnaden kan skilja sig även när lånebelopp och återbetalningstid är samma. I exemplen ovan varierar den totala kreditkostnaden från 6 321 kr till 8 985 kr. Jämför därför inte bara den nominella räntan utan även avgifter, effektiv ränta och den totala kostnaden för lånet.
En betalningsanmärkning är en uppgift som kan finnas registrerad hos ett kreditupplysningsföretag och visas när en kreditupplysning tas. Den kan uppstå efter flera olika typer av händelser. Nedan går vi igenom några av de vanligaste orsakerna.
När det gäller vanliga obetalda räkningar föregås ett betalningsföreläggande ofta av ett betalningskrav och inkasso. Själva inkassokravet eller ansökan om betalningsföreläggande innebär däremot inte i sig att en privatperson får en betalningsanmärkning.
Det är inte Kronofogden som registrerar betalningsanmärkningar. Det gör kreditupplysningsföretag som UC, Creditsafe och Dun & Bradstreet. De hämtar uppgifter från bland annat Kronofogden, domstolar och andra offentliga register och använder dessa i sina kreditupplysningar. En betalningsanmärkning kan exempelvis registreras efter ett utslag hos Kronofogden eller en dom, men även efter andra händelser som skuldsanering, konkurs eller ett misslyckat utmätningsförsök.
För privatpersoner finns en betalningsanmärkning normalt kvar i tre år. Hur länge en uppgift får finnas kvar beror dock på vilken typ av uppgift det gäller och vem uppgiften avser. Att skulden betalas innebär inte att en redan registrerad betalningsanmärkning försvinner direkt.
För att ta reda på om du har en betalningsanmärkning kan du kontakta ett rikstäckande kreditupplysningsföretag. Du har rätt att få information om vilka personuppgifter företaget behandlar om dig, exempelvis registrerade betalningsanmärkningar. Informationen ska normalt lämnas kostnadsfritt.
För vissa skulder till staten och kommuner, exempelvis skatteskulder, underhållsstöd och felparkeringsavgifter, gäller särskilda regler. För mål som kommit till Kronofogden efter den 1 december 2018 får uppgiften för en privatperson som inte är näringsidkare inte leda till en betalningsanmärkning innan personen har fått möjlighet att betala eller invända mot kravet.
För att undvika betalningsanmärkningar är det viktigt att agera på fakturor och betalningskrav i tid. Om ett krav är korrekt bör det betalas innan det leder till en händelse som kan registreras som betalningsanmärkning. Om du anser att kravet är felaktigt ska du bestrida det.
Om du är så skuldsatt att du inte kan betala dina skulder på egen hand inom överskådlig tid kan skuldsanering vara ett alternativ till ett nytt lån. Kronofogden bedömer din ekonomiska situation och om du uppfyller kraven för skuldsanering.
En skuldsanering pågår normalt i fem år och du betalar utifrån din betalningsförmåga. När skuldsaneringen är avslutad har du inte längre kvar de skulder som omfattades. Kommunens budget- och skuldrådgivning kan hjälpa dig kostnadsfritt.
Kronofogden delar in skulder i allmänna mål (A-mål) och enskilda mål (E-mål). Skillnaden handlar framför allt om vem skulden är till.
A-mål gäller skulder till stat eller kommun, exempelvis vissa skatter, avgifter och andra offentligrättsliga fordringar. E-mål gäller skulder till privata fordringsägare, exempelvis banker, företag eller privatpersoner.
Både A-mål och E-mål kan innehålla uppgifter som får betydelse i en kreditupplysning. Det är dock kreditupplysningsföretaget som bedömer vilka uppgifter som registreras som betalningsanmärkningar.
Som privatperson får du normalt inte en betalningsanmärkning enbart för att en faktura går till inkasso eller för att någon ansöker om betalningsföreläggande hos Kronofogden. En betalningsanmärkning kan däremot registreras om Kronofogden meddelar ett utslag som fastställer att du är skyldig att betala. Även exempelvis en dom, skuldsanering, konkurs, restförda skatter och vissa andra offentliga uppgifter kan leda till en betalningsanmärkning.
För privatpersoner finns en betalningsanmärkning normalt kvar i kreditupplysningsregistret i tre år. Hur länge uppgiften får finnas kvar beror på vilken typ av uppgift det gäller och vem uppgiften avser. Om skulden betalas efter att betalningsanmärkningen har registrerats försvinner anmärkningen därför inte automatiskt.
Ja, antalet betalningsanmärkningar kan påverka möjligheten att få lån. Långivarna har olika gränser för hur många anmärkningar de accepterar, medan andra inte anger någon fast maxgräns. Även anmärkningarnas ålder och din ekonomi i övrigt kan påverka kreditprövningen.
Ja, det finns långivare som accepterar betalningsanmärkningar och använder ett annat kreditupplysningsföretag än UC, exempelvis Creditsafe eller Dun & Bradstreet. Då registreras ingen ny kreditupplysning hos UC, men långivaren gör fortfarande en kreditprövning. Se vilka långivare som finns och vilka krav de ställer på sidan lån utan UC med betalningsanmärkning.
UC och Creditsafe är separata kreditupplysningsföretag med egna register. Därför kan informationen i en kreditupplysning skilja sig mellan företagen, exempelvis när en uppgift registreras eller tas bort. Det är respektive kreditupplysningsföretag som bedömer om en uppgift ska registreras som en betalningsanmärkning.
Ett betalningsföreläggande är ett krav som någon har skickat till Kronofogden för att få fastställt att en skuld ska betalas. När du får ett betalningsföreläggande ska du svara inom den angivna tiden. Om kravet är korrekt kan du betala skulden, och om kravet är felaktigt kan du bestrida det. Om du inte bestrider kravet kan Kronofogden meddela ett utslag, vilket kan leda till en betalningsanmärkning.
En kreditupplysning som tas via UC ligger kvar synlig för andra långivare i tolv månader från datumet den skapades. Efter ett år tas den helt bort från ditt UC-register. Vill du veta hur det påverkar din kreditvärdighet över tid kan du läsa mer i vår guide Hur länge ligger en UC kvar?
Information som presenteras på denna sida är framförallt hämtad från Kreditupplysningslagen, Integritetsskyddsmyndigheten (IMY), Kronofogdemyndigheten. Information om alla långivare, huruvida de accepterar betalningsanmärkningar och deras övriga villkor hämtas regelbundet genom respektive långivares webbplats.
