
Samla lån genom att låna på bostaden
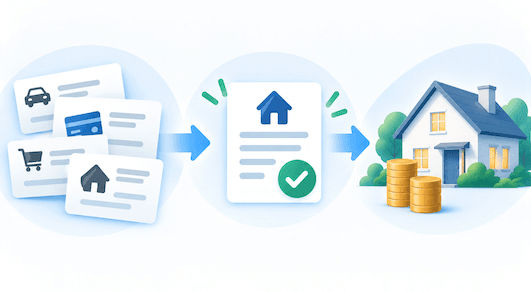
Att samla dyra lån genom att låna med bostaden som säkerhet har blivit ett av de mest effektiva sätten att få ned sina kostnader. När flera krediter och privatlån börjar äta upp ekonomin kan ett bostadssäkrat lån ersätta dem med en betydligt lägre ränta och månadskostnad. Samtidigt behåller du räntereduktionen även efter 2026, något som inte längre gäller för vanliga privatlån. Det gör lösningen särskilt intressant för den som vill skapa ordning i ekonomin utan att behöva omförhandla sitt befintliga bolån eller byta bank helt och hållet.
På den här sidan går vi igenom hur det fungerar, när det är ett smart val och vad du behöver känna till innan du ansöker. Här hittar du också jämförelser och alternativ som hjälper dig välja ett lån som passar just din situation.
| 3 mån ränta | 2,56 % |
| 1 år ränta | 3,10 % |
| 3 år ränta | 3,46 % |
| 5 år ränta | 3,52 % |
- Vad är ett bostadssäkrat samlingslån?
- Jämför bostadssäkrade samlingslån med aktuella listräntor & snitträntor
- Fördelar med att samla lån med bostaden som säkerhet
- Nackdelar och risker att vara medveten om
- Krav för att få ett bostadssäkrat samlingslån
- Så går processen till när du ansöker
- Räkneexempel – så mycket kan du spara i praktiken
- Alternativ till bostadssäkrade samlingslån
- Vanliga frågor om att samla lån i bolån
Vad är ett bostadssäkrat samlingslån?
Ett bostadssäkrat samlingslån är i grunden ett lån där din bostad står som säkerhet, men där syftet inte är att köpa en ny bostad utan att ersätta flera befintliga lån med en enda upplåning. Konstruktionen liknar ett vanligt bolån, men läggs oftast som ett separat lån vid sidan av ditt ordinarie. Eftersom långivaren får en säkerhet i bostaden kan räntan hållas nere på en nivå som i praktiken är svår att få med ett privatlån, särskilt efter att räntereduktionen för blancolån försvinner 2026. Resultatet blir att du får en enklare och billigare lånesituation utan att behöva flytta ditt befintliga bolån eller genomgå en fullständig bolåneprövning hos din egen bank. Den här typen av lån lämpar sig främst när flera krediter, delbetalningar eller snabblån har blivit för dyra och du vill skapa en mer stabil helhet.
Användningsområden utöver att samla kreditkort, delbetalningar, snabblån etc. kan vara att
- Sänka månadskostnad
- Betala av ROT/bygglån som blivit för dyra
- Slippa räntehöjningar på befintliga blancolån
- Lösa tillfälliga likviditetsproblem på ett tryggare sätt
Varför blir den här lånetypen extra fördelaktig från 2026?
Från och med 2026 försvinner räntereduktionen för vanliga privatlån helt och hållet, vilket gör dem betydligt dyrare jämfört med lån som har en säkerhet i bostaden. Bostadssäkrade lån omfattas fortsatt av avdragsrätten eftersom de räknas som en form av säkerställd kredit, och den skillnaden blir snabbt märkbar när man jämför årskostnaden. För den som i dag betalar hög ränta på flera mindre lån innebär det att ett bostadsbaserat samlingslån inte bara ger en lägre nominell ränta utan även en skattemässig fördel som privatlån inte längre kan erbjuda. Effekten blir att det totala kostnadsgapet mellan lånetyperna växer, vilket gör det här alternativet särskilt intressant för alla som vill skapa en mer hållbar ekonomisk situation framåt.
Jämför bostadssäkrade samlingslån med aktuella listräntor & snitträntor

Här nedan hittar du aktörer som erbjuder lån där bostaden används som säkerhet för att samla befintliga skulder. Upplägget skiljer sig från vanliga blancolån genom att räntan blir betydligt lägre och att räntereduktionen finns kvar även efter regeländringarna 2026. För dig som vill få ned månadskostnaden utan att behöva röra ditt befintliga bolån kan det här vara ett mer flexibelt alternativ. Jämförelsen hjälper dig att se vilka krav som gäller, vilka nivåer som är möjliga att låna och hur olika långivare hanterar värdering, pantbrev och utbetalning. Syftet är att ge en tydlig bild av dina möjligheter innan du ansöker.
| 3 mån | 3,09 % |
| 1 år | 3,74 % |
| 2 år | 4,05 % |
| 3 år | 4,15 % |
| 5 år | 4,35 % |
| 3 mån | 2,56 % |
| 1 år | 3,10 % |
| 2 år | 3,27 % |
| 3 år | 3,46 % |
| 5 år | 3,52 % |
Lånekoll är en förmedlare som samarbetar med följande långivare som i sin tur erbjuder dig lånelöfte eller bolån.


Tillåten belåningsgrad upp till 90 % av bostadens värde.
| 3 mån | 3,95–12,95 % |
| 1 år | … |
| 2 år | … |
| 3 år | … |
| 5 år | … |
| 3 mån | … |
| 1 år | … |
| 2 år | … |
| 3 år | … |
| 5 år | … |
Tillåten belåningsgrad upp till 80 % av bostadens värde.
| 3 mån | 4,60–10,05 % |
| 1 år | … |
| 2 år | … |
| 3 år | 5,10–10,05 % |
| 5 år | 5,25–10,05 % |
| 3 mån | 5,79 % |
| 1 år | 6,84 % |
| 2 år | … |
| 3 år | 6,08 % |
| 5 år | 6,20 % |
Tillåten belåningsgrad upp till 90 % av bostadens värde.
| 3 mån | 4,52–10,95 % |
| 1 år | 4,07–10,95 % |
| 2 år | 3,76–10,95 % |
| 3 år | 3,63–10,95 % |
| 5 år | 3,66–10,95 % |
Ordna är en förmedlare som samarbetar med långivare som i sin tur erbjuder dig lånelöfte eller bolån genom en och samma ansökan.

Tillåten belåningsgrad upp till 90 % av bostadens värde.
| 3 mån | 4,35–10,44 % |
| 1 år | 4,35–10,44 % |
| 2 år | 4,35–10,44 % |
| 3 år | 4,35–10,44 % |
| 5 år | … |
| 3 mån | 5,14 % |
| 1 år | … |
| 2 år | … |
| 3 år | … |
| 5 år | … |
Tillåten belåningsgrad upp till 90 % av bostadens värde.
| 3 mån | 4,45–6,69 % |
| 1 år | … |
| 2 år | … |
| 3 år | 4,65–7,89 % |
| 5 år | 4,65–7,89 % |
| 3 mån | 4,93 % |
| 1 år | … |
| 2 år | … |
| 3 år | … |
| 5 år | … |
Tillåten belåningsgrad upp till 90 % av bostadens värde.
Fördelar med att samla lån med bostaden som säkerhet
Lägre ränta och en stabilare månadskostnadNär lånet är kopplat till bostaden sjunker risken för långivaren och därmed även räntan. Det gör att den totala månadskostnaden blir betydligt lägre än om du fortsätter med flera mindre privatlån och krediter. För många innebär det en chans att äntligen få ordning på ekonomin utan att behöva pressa sin budget.
Räntereduktionen finns kvar även efter 2026När avdragsrätten för privatlån försvinner hamnar dessa lån i en helt annan kostnadsklass. Ett bostadssäkrat lån fortsätter däremot att vara avdragsgillt, vilket ger en tydlig skattemässig fördel och sänker den faktiska kostnaden över tid. För dig som redan betalar höga räntor gör det här en större skillnad än många tror.
Lång löptid utan att du rör ditt befintliga bolånDu behöver inte omförhandla ditt bolån eller byta bank. Lånet kan läggas vid sidan av, ofta med en längre amorteringstid som gör betalningen hanterbar även om du har flera tidigare krediter. Det skapar en tryggare och mer förutsägbar vardagsekonomi, särskilt för den som upplevt oregelbundna betalningar på många småkonton.
Nackdelar och risker att vara medveten om
Säkerheten innebär ett större ansvar vid betalningsproblemEftersom bostaden står som säkerhet får lånet en annan tyngd. Missade betalningar kan få mer långtgående konsekvenser än vid ett vanligt privatlån. Det är därför viktigt att bara ta ett sådant lån om du ser att månadsbetalningen fungerar över tid och att budgeten håller även vid förändringar.
Kostnader för pantbrev eller nya värderingar kan tillkommaOm bostaden saknar lediga pantbrev kan det tillkomma kostnader för uttag av nya. Det är inga orimliga belopp, men de ska ändå räknas in när man jämför olika alternativ. I vissa fall krävs även en värdering av bostaden, vilket gör processen lite mer omfattande än ett snabbt blancolån.
Lång löptid kan innebära högre totalkostnad om man amorterar långsamtEn längre återbetalningstid ger en lägre månadskostnad, men den innebär också att du betalar ränta under fler år. Effekten märks inte alltid direkt, men i det långa loppet kan totalkostnaden bli högre än man först tänkt. Därför är det klokt att amortera aktivt när ekonomin tillåter det.
Krav för att få ett bostadssäkrat samlingslån
För att kunna samla dina lån i ett bolån finns några krav som måste uppfyllas:
- Bostaden måste kunna stå som säkerhet
För att lånet ska beviljas krävs att du äger en bostad som långivaren kan använda som säkerhet. Det kan vara en villa, ett radhus eller en bostadsrätt. Poängen är att bostadens värde ska ge långivaren trygghet, vilket i sin tur gör att räntan kan hållas nere och att lånet blir mer förutsägbart än ett vanligt privatlån. - Belåningsgraden behöver ligga på en rimlig nivå
Hur mycket du redan lånat på bostaden spelar stor roll. En låg eller medelhög belåningsgrad gör det enklare att beviljas ett nytt lån, eftersom det finns tillräckligt med värde kvar för att täcka säkerheten. Exakt gräns varierar mellan aktörer, men det är värderingen och de befintliga pantbreven som avgör hur långt det går att sträcka sig. - Inkomsten behöver visa att betalningen är hållbar
Även om processen ofta är mer flexibel än vid ett traditionellt bolån gör långivaren alltid en helhetsbedömning av din ekonomi. En stabil inkomst, även om den inte är särskilt hög, väger tungt så länge den visar att du klarar den nya månadskostnaden. Målet är att se till att du inte tar på dig mer än ekonomin faktiskt tål. - Kreditupplysningen väger in, men fokus ligger på helheten
En kreditupplysning görs alltid, men bedömningen är oftare mer inkluderande än vid ett blancolån. Har du flera småkrediter eller tidigare betalningsanmärkningar kan möjligheten ändå finnas, så länge helheten ser rimlig ut och bostadens värde väger upp. Det här är en av anledningarna till att många väljer just bostadssäkrade lån när de vill samla sina skulder.
Så går processen till när du ansöker
Vägen från ansökan till utbetalt lån är ofta mer smidig än många tror. Det börjar med att du skickar in en digital ansökan där du anger bostadens typ, ungefärligt värde och vilka lån du vill samla. Långivaren gör sedan en första bedömning baserat på uppgifterna och tar en kreditupplysning för att se hur din ekonomi ser ut i stort.
När det finns en preliminär bild av förutsättningarna går nästa steg ut på att fastställa bostadens värde och kontrollera hur mycket som redan är belånat. I många fall räcker en automatisk värdering, särskilt om marknadsvärdet är tydligt och bostaden befinner sig i ett område med många jämförbara försäljningar. Om värdet behöver styrkas mer noggrant kan en manuell värdering bli aktuell, men det är inte alltid nödvändigt. Samtidigt kontrolleras om det finns lediga pantbrev eller om nya behöver tas ut för att lånet ska kunna läggas upp.
När säkerheten är klar går långivaren vidare med det formella godkännandet och tar fram de slutliga villkoren. Du får då en tydlig genomgång av ränta, amortering och hur mycket som kan lösas av dina befintliga skulder. I de flesta fall kan långivaren sköta återbetalningen direkt till dina nuvarande kreditgivare, vilket innebär att du slipper betala av dem själv och riskera att något glöms bort. När skulderna är lösta står du bara kvar med ett enda lån och en samlad betalningsplan som är enklare att hantera.
Slutresultatet är att du går från många dyra och diffusa krediter till en mer strukturerad upplåning med lägre kostnad. Hela processen brukar vara betydligt snabbare än en traditionell bolåneansökan och upplevs ofta som mer avlastande, särskilt för den som under lång tid balanserat många delbetalningar samtidigt.
Räkneexempel – så mycket kan du spara i praktiken
Tänk dig en situation där du har samlat på dig flera mindre lån och krediter som tillsammans uppgår till ungefär 250 000 kronor. Med dagens ränteläge är det vanligt att totalkostnaden hamnar någonstans mellan 17 och 25 procent, särskilt om en del av skulden ligger på kreditkort eller kontokrediter som använts sporadiskt men sällan betalats ned ordentligt. Månadskostnaden blir ofta hög, inte för att amorteringen är tung utan för att räntorna äter upp en stor del av betalningen.
Om samma skuld löses med ett samlingslån genom bolån förändras kalkylen direkt. I stället för att betala en hög ränta över många olika krediter ersätts hela skulden av ett enda lån med en betydligt lägre ränta, ofta kring fem till sju procent beroende på förutsättningarna. Det gör att månadskostnaden blir mer hanterbar och att amorteringen faktiskt börjar bita på skulden, något som många inte upplever med dyrare krediter.
Skillnaden blir ännu tydligare när man tar hänsyn till räntereduktionen. Ett privatlån på samma belopp tappar sin avdragsrätt helt efter 2026 och blir därför dyrare år för år, även om räntan i sig inte förändras. Ett bostadssäkrat lån behåller däremot avdragsrätten, vilket innebär att den faktiska kostnaden efter skatt blir ännu lägre än den nominella räntan antyder. På ett lån på 250 000 kronor kan skillnaden i faktisk årskostnad bli flera tusen kronor, en besparing som växer över tid i takt med att räntorna betalas månad efter månad.
Resultatet är att du går från ett läge där skulderna kostar mer än de ger tillbaka till en mer hållbar och långsiktig lösning. Räkneexemplet visar hur ett bostadsbaserat samlingslån inte bara sänker räntan utan också ger en strukturell fördel som privatlån inte längre kan erbjuda efter regeländringen. För många innebär det att man för första gången på länge kan se ett tydligt slutdatum på sin skuldsättning och faktiskt känna att ekonomin blir enklare att hantera.
Hur mycket kan man låna?
Hur mycket du faktiskt kan låna beror framför allt på bostadens värde och hur mycket som redan är belånat. Långivaren gör en bedömning av bostadens marknadsvärde och jämför det med dina befintliga lån för att se vilket utrymme som finns kvar. Om värdet är tillräckligt högt i förhållande till skulderna kan du i många fall låna ett belopp som täcker hela summan av de krediter du vill samla. Det här gör att bostadssäkrade lån kan sträcka sig längre än vanliga privatlån, som ofta stoppas vid både lägre belopp och stramare kreditbedömningar.
I praktiken brukar lånen omfatta allt från mindre belopp på femtio–hundratusen kronor till större upplägg på några hundra tusen, beroende på situationen. Den som har en rimlig belåningsgrad och en bostad med stabilt värde har vanligtvis goda möjligheter att få det belopp som behövs för att lösa tidigare skulder. Det viktiga är att den nya månadskostnaden går att bära långsiktigt och att lånet läggs upp på ett sätt som faktiskt förbättrar helheten i ekonomin.
Alternativ till bostadssäkrade samlingslån
Ett bostadssäkrat samlingslån är ofta det mest kostnadseffektiva sättet att ersätta flera dyra krediter, men det finns andra vägar att gå beroende på din situation. För den som vill undvika att använda bostaden som säkerhet kan ett vanligt privatlån fortfarande vara ett alternativ på kort sikt, även om det förlorar sin räntereduktion från och med 2026. Det kan fungera när skuldbeloppen är små eller när du vill undvika processen med värdering och pantbrev, men kostnaden blir i regel högre.
Om du har svårigheter att få lån över huvud taget kan ett så kallat omstartslån vara mer relevant. Det här är en lånetyp som riktar sig till personer som haft problem med sina tidigare krediter, och du kan läsa mer om det i vår genomgång av omstartslån. Omstartslån ligger nära bostadssäkrade lösningar men är ofta mer specialiserade och bygger på en helhetsbedömning där långivaren tar större hänsyn till din framtida betalningsförmåga.
Ett tredje alternativ är att se om det går att utöka det befintliga bolånet hos din nuvarande bank. Det är inte alltid möjligt, men när banken godkänner det kan det vara det billigaste upplägget av alla eftersom bolåneräntan i många fall ligger lägst på marknaden. Fördjupning kring detta hittar du på vår sida om bolån. Om du däremot bara är ute efter att samla mindre krediter utan att blanda in bostaden kan ett traditionellt samlingslån vara ett enklare alternativ. Det går snabbare och kräver mindre administration, även om räntan normalt blir högre än vid en bostadssäkrad lösning. Läs mer om det på vår sida om samlingslån.
Vanliga frågor om att samla lån i bolån
Måste jag ha perfekt kreditvärdighet för att få ett bostadssäkrat samlingslån?
Nej, det krävs sällan att allt ser perfekt ut. Det viktiga är att du har en bostad med ett värde som räcker som säkerhet och en ekonomi som visar att du klarar den nya månadskostnaden. Långivaren tittar mer på helheten än på en enskild faktor, och många som har flera dyra krediter eller tidigare betalningsanmärkningar får ändå möjligheten så länge situationen är stabil i dag.
Behöver jag kontakta min nuvarande bank?
Inte nödvändigtvis. Om lånet läggs som ett separat säkerställt lån hos en annan aktör påverkar det sällan din ordinarie bolånebank. Det är långivaren som löser dina befintliga skulder direkt, och processen sker utan att du behöver omförhandla eller flytta ditt befintliga bolån. Endast om belåningsgraden är mycket hög kan det bli aktuellt att banken involveras, men det är inte det vanliga scenariot.
Hur påverkas mitt nuvarande bolån?
Det vanliga är att ditt bolån lämnas helt orört. Det nya lånet placeras vid sidan av, ofta genom att lediga pantbrev används eller att nya tas ut. Räntan och villkoren på ditt befintliga bolån ändras inte, och din relation till banken påverkas normalt inte. Det gör att många ser den här lösningen som ett sätt att få ned kostnaderna utan att kompromissa med ett bra bolån man redan har.
Kan jag få lånet även om jag har många småkrediter?
Ja, det är faktiskt en av de vanligaste anledningarna till att lånet beviljas. Långivaren tittar på vad som händer efter att skulderna samlas och bedömer om den nya betalningen är mer hållbar än den nuvarande. Om bostaden ger tillräcklig säkerhet kan flera mindre och dyrare krediter ersättas, vilket i sig förbättrar kreditvärdigheten över tid.
Vad händer om jag säljer bostaden?
Om bostaden säljs behöver lånet lösas i samband med försäljningen, precis som andra lån som är kopplade till bostaden. Det sker i regel automatiskt i processen vid tillträdet. Har du amorterat löpande och minskat skulden kan en del av vinsten användas för att lösa lånet utan att ekonomin påverkas negativt.