Hur ansöker man om samlingslån?
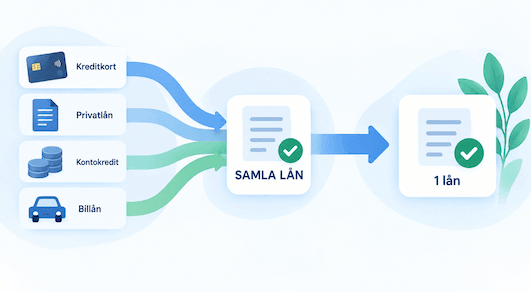
Att ansöka om samlingslån innebär inga större skillnader mot att ansöka om någon annan typ av lån. För att samla dina lån anger du i ansökan hos en kreditgivare med samlingslån att du redan har befintliga lån som du vill ersätta med ett nytt lån. Du anger hur mycket du vill låna och vanligtvis hur stor del av ditt nya lån som ska täcka dina befintliga lån. Du vet förmodligen redan hur mycket du betalar i ränta och andra eventuella avgifter på dina nuvarande lån och kan sedan jämföra den nya kostnaden med vad du betalar i dag. I många fall går det att sänka den totala månadskostnaden, men inte alltid den totala kostnaden över hela löptiden.
Att samla sina lån i ett lån kan vara ett effektivt sätt att få en bättre ekonomi och därmed förbättra sin kreditvärdighet. Ett samlingslån blir ju naturligt större än de enskilda lån det samlade lånet ska ersätta. Det kan därför vara en fördel att ha en medsökande vid samlingslån. En medsökande gör att långivarens risk minskar. Detta och andra tips kan du läsa om på vår sida om hur du förbättrar din kreditvärdighet ytterligare. Ett alternativt sätt att samla lån är att använda tjänster som exempelvis Northmill Reduce eller Anyfin. Där kan man samla sina delbetalningar och kreditkortsfakturor och därmed sänka räntan.
Krav för att få ett samlingslån
Ett krav som ställs på dig för att konsolidera dina lån är att du har ett hyfsat bra kreditbetyg hos UC. Ju bättre UC-score du har desto bättre lånevillkor kommer du att kunna få på ditt samlingslån. Om du vet att du har dåligt kreditbetyg sedan innan kan det vara bättre att undvika UC-förfrågningar ett tag eller vänta tills dina betalningsanmärkningar försvinner, om du nu har några, innan du ansöker om större lån.
Vissa långivare kräver ett lägsta belopp att ansöka om per lån du vill samla. Exempelvis kan du behöva ha minst 10 000 kr kvar i skuld för varje lån du vill baka ihop till ett.
Samlingslån med lösenkrav
Du kan i praktiken ansöka om ett vanligt privatlån och använda det för att betala av dina befintliga lån. Vissa banker och långivare har dock samlingslån som en egen produkt som de marknadsför. Vissa kreditgivare betalar ut ditt lån på ditt konto och låter dig själv sköta slutbetalning på de lån du samlar. Andra långivare vill veta var du har dina nuvarande krediter och sköter betalningen till dessa långivare själva. Hos vissa långivare kan lånet vara beviljat med vad som kallas ett lösenkrav. Då måste befintliga lån och krediter helt eller delvis lösas av långivaren för att lånet ska beviljas. I det fallet kan du behöva fylla i en fullmakt (lösenfullmakt) för att långivaren ska kunna lösa lånet eller lånen. Ett samlingslån med lösenkrav kan leda till bättre ränta eftersom kreditgivaren vet att de gamla skulderna faktiskt löses med det nya lånet.
Syftet med att samla lån är oftast att sänka kostnaden, få bättre överblick och samla flera skulder hos en enda långivare. Ett bolån med säkerhet i en bostad är det bästa alternativet för en bra ränta. Att samla lån i bolån är en bra väg, men finns inte det utrymmet är det ett privatlån som gäller. Ett privatlån har längre avbetalningstid än snabblån och kontokrediter och därmed lägre ränta.
Samla lån med dålig kreditvärdighet
En dålig kreditvärdighet kan många gånger vara anledningen till att man vill samla lån. Paradoxalt kan det också vara en orsak till att ett samlingslån inte beviljas.
Tanken med samlingslån är att minska sina kreditkostnader vilket också leder till en bättre kreditvärdighet. I princip alla långivare som erbjuder samlingslån använder UC för kreditupplysning. Vid ansökan om att samla lån görs en kreditprövning för att bestämma vilken kreditrisk långivaren tar och vilken ränta de kan erbjuda. Det är då din UC-score, på skalan 1–999, som används som en del av bedömningen av din kreditvärdighet. Ju högre score desto bättre ränta kan du få.
Det kan vara bra att se över sin kreditvärdighet innan man ansöker om lån. Då kan man se om det finns något som enkelt kan göras för att förbättra utgångsläget och därmed få en bättre ränta. Saker som påverkar kreditrisken är till exempel antal krediter, totalt kreditbelopp, inkomst, betalningsanmärkningar, skuldsaldo med mera. Vissa saker kan man själv åtgärda direkt eller över tid och andra faktorer förbättras först med tiden.
Samla lån med betalningsanmärkning
En betalningsanmärkning behöver inte vara ett hinder för att få ett samlingslån beviljat. Många kreditgivare erbjuder lån även om man har flera anmärkningar. De tittar då på hur många anmärkningar det handlar om, hur gamla de är, vilken typ av anmärkning det är samt andra faktorer.
Om man har betalningsanmärkningar är det bra om andra faktorer i en kreditupplysning väger upp dessa. Om en samlad bild vid kreditprövning ger en bra score, trots betalningsanmärkning, finns det chanser till en bra ränta ändå. Hade man saknat betalningsanmärkningar hade räntan troligen blivit bättre. Är anmärkningarna på väg att försvinna i kreditupplysningsbolagens register kan det, om möjligt, vara värt att vänta med ansökan.
Om du vill samla lån med betalningsanmärkning är låneförmedlare en väg att gå. De samarbetar med flera kreditgivare av vilka flera accepterar en eller flera betalningsanmärkningar. Du får då flera erbjudanden samtidigt som bara en UC tas. I listan ovan ser du låneförmedlare och kreditgivare med samlingslån som accepterar anmärkningar. Har du ett historiskt skuldsaldo eller aktuella oreglerade skulder i allmänna och enskilda mål hos Kronofogden kan det i vissa fall finnas möjlighet till lån trots skuldsaldo, men det är ovanligt och sker efter individuell bedömning. Ett fåtal långivare kan hjälpa till med skuldfinansiering efter en individuell prövning.
Samla lån med medsökande
Om din kreditvärdighet inte räcker för att bli beviljad på egen hand kan en medsökande förbättra dina chanser. Om lånet beviljas blir den medsökande medlåntagare och delar ansvaret för återbetalningen. Även om man har en bra kreditvärdighet kan en medsökande vara gynnsamt.
Fördelen med en medsökande är att lånets villkor och framförallt ränta med stor sannolikhet blir bättre jämfört med en ensam sökande. Medlåntagaren har samma solidariska ansvar som huvudsökanden för att lånet med ränta och avgifter återbetalas. De flesta låneförmedlare och kreditgivare ger möjlighet till medsökande. Endast ett par samlingslån saknar idag den möjligheten.
Så ökar du chansen att få samlingslånet beviljat
- Visa en stabil inkomst: Långivare prioriterar ofta stabila inkomster. En fast anställning eller regelbunden inkomst ökar chanserna att få lånet godkänt.
- Ansök med en medsökande: Om du har svårt att få ett lån ensam kan en medsökande med bättre ekonomi förbättra dina chanser.
- Välj realistiska belopp: Ansök inte om högre belopp än du verkligen behöver. Mindre lån är lättare att få godkända om kreditvärdigheten är låg.
- Undvik nya kreditupplysningar: Var försiktig med att ansöka hos många långivare samtidigt, eftersom det kan sänka din kreditvärdighet ytterligare.
- Betala av små skulder först: Genom att betala av några mindre skulder först kan du snabbt förbättra din kreditvärdighet innan du ansöker.
- Ta kontakt med långivaren: Ibland kan personlig kontakt med långivaren öka förståelsen för din situation och öka chanserna till godkännande.