






Banker i Sverige

När man talar om banker tänker man troligen spontant på någon av de stora bankerna i Sverige. I dessa banker har majoriteten av Sveriges befolkning ett lönekonto, betalkort, bolån och kanske något p […]

Jämför aktuella bolåneräntor från svenska banker och bolåneaktörer. Här hittar du både listräntor och senast rapporterade snitträntor för olika bindningstider, så att du kan se vilka banker som har lägst bolåneränta just nu.
Räntan du faktiskt kan få sätts individuellt och kan skilja sig från både listräntan och bankens snittränta. Jämför därför flera banker och använd snitträntorna som vägledning när du förhandlar om din bolåneränta.
| 3 mån ränta | 2,56 % |
| 1 år ränta | 3,10 % |
| 3 år ränta | 3,46 % |
| 5 år ränta | 3,52 % |
Efter vårens räntesänkningar har utvecklingen för bolåneräntorna vänt åt olika håll. Flera banker har på senare tid höjt sina bundna bolåneräntor, framför allt för bindningstider på ett år och längre, samtidigt som de rörliga räntorna varit mer stabila. Bakom höjningarna ligger bland annat stigande längre marknadsräntor, som påverkar bankernas finansieringskostnader och därmed räntorna på bundna bolån.
Osäkerheten är samtidigt stor kring Riksbankens nästa steg. Styrräntan ligger kvar på 1,75 procent och Riksbanken bedömer att sannolikheten för en räntehöjning senare under året kvarstår. Utvecklingen i Mellanöstern är en viktig osäkerhetsfaktor eftersom störningar i energiförsörjningen och högre energipriser kan bidra till ett högre inflationstryck. Om inflationen skulle stiga mer varaktigt kan det leda till en stramare penningpolitik och påverka ränteläget ytterligare.
Här ser du vilka banker som har lägst snittränta på bolån just nu för olika bindningstider. Snitträntan visar den genomsnittliga ränta som bankens kunder fått och ger därför en bättre bild av den faktiska räntenivån än enbart bankens listränta. Den bank som har lägst snittränta behöver däremot inte erbjuda den bästa bolåneräntan för just dig.
Bland de banker vi jämför är den lägsta rapporterade snitträntan för bolån med 3 månaders bindningstid 2,58 %. För 1 år är den lägsta snitträntan 2,60 %, medan den lägsta snitträntan för 3 år är 3,24 %. Marginalen, Bluestep, Nordax och bolåneförmedlare ingår inte i jämförelsen.
Snitträntorna är de som bankerna rapporterat för september månad.
| Bindningstid | Lägst snittränta | Bank | Högst snittränta | Bank | Skillnad |
|---|---|---|---|---|---|
| 3 mån | 2,58 % | Skandia | 3,27 % | JAK Medlemsbank | 0,69 % |
| 1 år | 2,60 % | JAK Medlemsbank | 3,38 % | Nordea | 0,78 % |
| 2 år | 3,23 % | Danske Bank | 4,08 % | ICA Banken | 0,85 % |
| 3 år | 3,24 % | Danske Bank | 3,95 % | Ikano Bank | 0,71 % |
| 5 år | 3,35 % | Danske Bank | 3,90 % | Länsförsäkringar | 0,55 % |
Listräntan är bankens annonserade bolåneränta och fungerar ofta som utgångspunkt när räntan sätts. Snitträntan visar i stället den genomsnittliga ränta som bankens kunder faktiskt fått för en viss bindningstid under föregående månad. Därför är snitträntan ofta mer användbar när du jämför bolåneräntor mellan banker.
Skillnaden mellan listräntan och den ränta du erbjuds brukar kallas ränterabatt. Hur stor rabatt du kan få påverkas bland annat av lånebelopp, belåningsgrad, sparande och din övriga relation med banken. Ränterabatten är ofta tidsbegränsad och kan behöva omförhandlas.
Ränterabatt anges ibland i punkter. En punkt motsvarar 0,01 procentenhet, vilket innebär att 100 punkters rabatt sänker en listränta på 5,00 % till 4,00 %.
Här ser du den genomsnittliga snitträntan på bolån för olika bindningstider hos 19 banker. Nischbankerna Marginalen, Bluestep och Nordax samt bolåneförmedlare som inte redovisar egna snitträntor ingår inte i genomsnittet.
Snitträntorna avser september månad.
| Bindningstid | Genomsnittlig snittränta |
|---|---|
| 3 mån | 2,77 % |
| 1 år | 3,11 % |
| 2 år | 3,49 % |
| 3 år | 3,47 % |
| 5 år | 3,65 % |
Här ser du skillnaden mellan bankernas aktuella listräntor och senast rapporterade snitträntor för olika bindningstider. Skillnaden visar hur mycket lägre snitträntan är än dagens listränta, men ska inte tolkas som den genomsnittliga ränterabatt som kunderna fick under månaden. Banker som anger listräntan som ett intervall ingår inte i tabellen.
| Bank | Månad | Skillnad 3 mån | Skillnad 1 år | Skillnad 2 år | Skillnad 3 år | Skillnad 5 år |
|---|---|---|---|---|---|---|
| Ikano Bank | September | 0,72 % | 0,70 % | 0,45 % | 0,67 % | - |
| ICA Banken | September | 0,72 % | 0,84 % | 0,61 % | - | - |
| Sparbanken Syd | September | 0,55 % | 1,07 % | 0,91 % | 1,07 % | - |
| Länsförsäkringar | September | 1,23 % | 0,63 % | 0,40 % | 0,39 % | 0,39 % |
| Skandia | September | 0,97 % | 1,17 % | 1,33 % | 1,26 % | 1,36 % |
| SEB | September | 1,28 % | 0,55 % | 0,60 % | 0,67 % | 0,72 % |
| Danske Bank | September | 1,17 % | 0,49 % | 0,66 % | 0,80 % | 0,84 % |
| SBAB | September | 0,42 % | 0,52 % | 0,71 % | 0,65 % | 0,66 % |
| Nordea | September | 1,19 % | 0,31 % | 0,33 % | 0,32 % | 0,34 % |
| Handelsbanken | September | 1,24 % | 0,57 % | 0,46 % | 0,55 % | 0,38 % |
| Swedbank | September | 1,20 % | 0,58 % | 0,48 % | 0,74 % | 0,50 % |
| Ålandsbanken | September | 1,28 % | - | - | - | - |
| Landshypotek | September | 0,50 % | 0,60 % | 0,67 % | 0,64 % | 0,71 % |
Här jämför du aktuella bolåneräntor från svenska banker och andra bolåneaktörer. För varje aktör visar vi listräntor och, när de finns tillgängliga, senast rapporterade snitträntor för olika bindningstider.
Snitträntan visar den genomsnittliga ränta som kunder fått under föregående månad och är därför ett bra komplement till listräntan när du jämför banker. Den ränta du själv erbjuds sätts individuellt och kan vara både högre och lägre än snitträntan.
| 3 mån | 3,09 % |
| 1 år | 3,74 % |
| 2 år | 4,05 % |
| 3 år | 4,15 % |
| 5 år | 4,35 % |
| 3 mån | 2,56 % |
| 1 år | 3,10 % |
| 2 år | 3,27 % |
| 3 år | 3,46 % |
| 5 år | 3,52 % |
Lånekoll är en förmedlare som samarbetar med följande långivare som i sin tur erbjuder dig lånelöfte eller bolån.
Tillåten belåningsgrad upp till 90 % av bostadens värde.
| 3 mån | 3,04–10,42 % |
| 1 år | 3,19–10,42 % |
| 2 år | 3,40–10,42 % |
| 3 år | 3,50–10,42 % |
| 5 år | 3,75–9,94 % |
Lendo är en förmedlare som samarbetar med långivare som i sin tur erbjuder dig lånelöfte eller bolån genom en och samma ansökan.
Tillåten belåningsgrad upp till 90 % av bostadens värde.
| 3 mån | 3,95–12,95 % |
| 1 år | … |
| 2 år | … |
| 3 år | … |
| 5 år | … |
| 3 mån | … |
| 1 år | … |
| 2 år | … |
| 3 år | … |
| 5 år | … |
Tillåten belåningsgrad upp till 80 % av bostadens värde.
| 3 mån | 4,60–10,05 % |
| 1 år | … |
| 2 år | … |
| 3 år | 5,10–10,05 % |
| 5 år | 5,25–10,05 % |
| 3 mån | 5,79 % |
| 1 år | 6,84 % |
| 2 år | … |
| 3 år | 6,08 % |
| 5 år | 6,20 % |
Tillåten belåningsgrad upp till 90 % av bostadens värde.
| 3 mån | 2,75–3,20 % |
| 1 år | 3,43–3,88 % |
| 2 år | 3,59–4,04 % |
| 3 år | 3,68–4,13 % |
| 5 år | 3,77–4,22 % |
| 3 mån | 2,85 % |
| 1 år | 3,31 % |
| 2 år | 3,42 % |
| 3 år | 3,26 % |
| 5 år | 3,67 % |
Tillåten belåningsgrad upp till 65 % av bostadens värde.
| 3 mån | 4,34 % |
| 1 år | 4,29 % |
| 2 år | 4,62 % |
| 3 år | 4,77 % |
| 5 år | 5,15 % |
| 3 mån | … |
| 1 år | … |
| 2 år | … |
| 3 år | … |
| 5 år | … |
Söderberg & Partners är en förmedlare som samarbetar med följande långivare som i sin tur erbjuder dig lånelöfte eller bolån.
Tillåten belåningsgrad upp till 90 % av bostadens värde.
| 3 mån | 4,52–10,95 % |
| 1 år | 4,07–10,95 % |
| 2 år | 3,76–10,95 % |
| 3 år | 3,63–10,95 % |
| 5 år | 3,66–10,95 % |
Ordna är en förmedlare som samarbetar med långivare som i sin tur erbjuder dig lånelöfte eller bolån genom en och samma ansökan.
Tillåten belåningsgrad upp till 90 % av bostadens värde.
| 3 mån | 3,63 % |
| 1 år | 3,90 % |
| 2 år | 4,42 % |
| 3 år | 4,62 % |
| 5 år | 4,97 % |
| 3 mån | 2,91 % |
| 1 år | 3,20 % |
| 2 år | 3,97 % |
| 3 år | 3,95 % |
| 5 år | … |
Tillåten belåningsgrad upp till 90 % av bostadens värde.
| 3 mån | 3,48 % |
| 1 år | 4,19 % |
| 2 år | 4,69 % |
| 3 år | 4,90 % |
| 5 år | 5,27 % |
| 3 mån | 2,76 % |
| 1 år | 3,35 % |
| 2 år | 4,08 % |
| 3 år | … |
| 5 år | … |
Tillåten belåningsgrad upp till 90 % av bostadens värde.
| 3 mån | 4,35–10,44 % |
| 1 år | 4,35–10,44 % |
| 2 år | 4,35–10,44 % |
| 3 år | 4,35–10,44 % |
| 5 år | … |
| 3 mån | 5,14 % |
| 1 år | … |
| 2 år | … |
| 3 år | … |
| 5 år | … |
Tillåten belåningsgrad upp till 90 % av bostadens värde.
| 3 mån | 3,34 % |
| 1 år | 3,74 % |
| 2 år | 4,27 % |
| 3 år | 4,52 % |
| 5 år | 4,87 % |
| 3 mån | … |
| 1 år | … |
| 2 år | … |
| 3 år | … |
| 5 år | … |
Tillåten belåningsgrad upp till 90 % av bostadens värde.
| 3 mån | 3,57 % |
| 1 år | 4,09 % |
| 2 år | 4,33 % |
| 3 år | 4,48 % |
| 5 år | 4,87 % |
| 3 mån | 3,02 % |
| 1 år | 3,02 % |
| 2 år | 3,42 % |
| 3 år | 3,41 % |
| 5 år | … |
Tillåten belåningsgrad upp till 90 % av bostadens värde.
| 3 mån | 3,94 % |
| 1 år | 3,74 % |
| 2 år | 3,99 % |
| 3 år | 4,10 % |
| 5 år | 4,29 % |
| 3 mån | 2,71 % |
| 1 år | 3,11 % |
| 2 år | 3,59 % |
| 3 år | 3,71 % |
| 5 år | 3,90 % |
Tillåten belåningsgrad upp till 90 % av bostadens värde.
| 3 mån | 3,55 % |
| 1 år | 4,27 % |
| 2 år | 4,62 % |
| 3 år | 4,74 % |
| 5 år | 4,88 % |
| 3 mån | 2,58 % |
| 1 år | 3,10 % |
| 2 år | 3,29 % |
| 3 år | 3,48 % |
| 5 år | 3,52 % |
Tillåten belåningsgrad upp till 90 % av bostadens värde.
| 3 mån | 3,94 % |
| 1 år | 3,64 % |
| 2 år | 3,89 % |
| 3 år | 3,99 % |
| 5 år | 4,19 % |
| 3 mån | 2,66 % |
| 1 år | 3,09 % |
| 2 år | 3,29 % |
| 3 år | 3,32 % |
| 5 år | 3,47 % |
Tillåten belåningsgrad upp till 90 % av bostadens värde.
| 3 mån | 3,84 % |
| 1 år | 3,54 % |
| 2 år | 3,89 % |
| 3 år | 4,04 % |
| 5 år | 4,19 % |
| 3 mån | 2,67 % |
| 1 år | 3,05 % |
| 2 år | 3,23 % |
| 3 år | 3,24 % |
| 5 år | 3,35 % |
Tillåten belåningsgrad upp till 90 % av bostadens värde.
| 3 mån | 3,15 % |
| 1 år | 3,72 % |
| 2 år | 4,09 % |
| 3 år | 4,19 % |
| 5 år | 4,39 % |
| 3 mån | 2,73 % |
| 1 år | 3,20 % |
| 2 år | 3,38 % |
| 3 år | 3,54 % |
| 5 år | 3,73 % |
Tillåten belåningsgrad upp till 90 % av bostadens värde.
| 3 mån | 3,94 % |
| 1 år | 3,69 % |
| 2 år | 3,94 % |
| 3 år | 3,99 % |
| 5 år | 4,19 % |
| 3 mån | 2,75 % |
| 1 år | 3,38 % |
| 2 år | 3,61 % |
| 3 år | 3,67 % |
| 5 år | 3,85 % |
Tillåten belåningsgrad upp till 90 % av bostadens värde.
| 3 mån | 3,94 % |
| 1 år | 3,69 % |
| 2 år | 3,94 % |
| 3 år | 3,99 % |
| 5 år | 4,19 % |
| 3 mån | 2,70 % |
| 1 år | 3,12 % |
| 2 år | 3,48 % |
| 3 år | 3,44 % |
| 5 år | 3,81 % |
Tillåten belåningsgrad upp till 90 % av bostadens värde.
| 3 mån | 3,89 % |
| 1 år | 3,62 % |
| 2 år | 3,89 % |
| 3 år | 3,99 % |
| 5 år | 4,19 % |
| 3 mån | 2,69 % |
| 1 år | 3,04 % |
| 2 år | 3,41 % |
| 3 år | 3,25 % |
| 5 år | 3,69 % |
Tillåten belåningsgrad upp till 90 % av bostadens värde.
| 3 mån | 4,00 % |
| 1 år | 4,30 % |
| 2 år | 4,60 % |
| 3 år | 4,70 % |
| 5 år | 4,75 % |
| 3 mån | 2,72 % |
| 1 år | … |
| 2 år | … |
| 3 år | … |
| 5 år | … |
Tillåten belåningsgrad upp till 90 % av bostadens värde.
| 3 mån | 3,09 % |
| 1 år | 3,74 % |
| 2 år | 4,05 % |
| 3 år | 4,15 % |
| 5 år | 4,35 % |
| 3 mån | 2,59 % |
| 1 år | 3,14 % |
| 2 år | 3,38 % |
| 3 år | 3,51 % |
| 5 år | 3,64 % |
Tillåten belåningsgrad upp till 85 % av bostadens värde.
| 3 mån | 1,75–3,31 % |
| 1 år | … |
| 2 år | … |
| 3 år | … |
| 5 år | … |
| 3 mån | … |
| 1 år | … |
| 2 år | … |
| 3 år | … |
| 5 år | … |
Tillåten belåningsgrad upp till 50 % av bostadens värde.
| 3 mån | 2,66 % |
| 1 år | 3,18 % |
| 2 år | 3,57 % |
| 3 år | 3,68 % |
| 5 år | 3,95 % |
| 3 mån | 2,74 % |
| 1 år | 2,99 % |
| 2 år | 3,25 % |
| 3 år | 3,37 % |
| 5 år | 3,50 % |
Tillåten belåningsgrad upp till 90 % av bostadens värde.
| 3 mån | 1,75–2,75 % |
| 1 år | … |
| 2 år | … |
| 3 år | … |
| 5 år | … |
Avanza Bank är en förmedlare som samarbetar med långivare som i sin tur erbjuder dig lånelöfte eller bolån genom en och samma ansökan.
Tillåten belåningsgrad upp till 50 % av bostadens värde.
| 3 mån | 4,45–6,69 % |
| 1 år | … |
| 2 år | … |
| 3 år | 4,65–7,89 % |
| 5 år | 4,65–7,89 % |
| 3 mån | 4,93 % |
| 1 år | … |
| 2 år | … |
| 3 år | … |
| 5 år | … |
Tillåten belåningsgrad upp till 90 % av bostadens värde.
| 3 mån | 3,58 % |
| 1 år | 3,30 % |
| 2 år | … |
| 3 år | … |
| 5 år | … |
| 3 mån | 3,27 % |
| 1 år | 2,60 % |
| 2 år | … |
| 3 år | … |
| 5 år | … |
Tillåten belåningsgrad upp till 90 % av bostadens värde.
| 3 mån | 4,76–10,95 % |
| 1 år | 4,15–10,95 % |
| 2 år | 3,88–10,95 % |
| 3 år | 3,82–10,95 % |
| 5 år | 3,87–10,95 % |
Zensum är en förmedlare som samarbetar med långivare som i sin tur erbjuder dig lånelöfte eller bolån genom en och samma ansökan.
Tillåten belåningsgrad upp till 85 % av bostadens värde.
Kreditkoll bevakar bankernas bolåneräntor och uppdaterar jämförelsen när räntorna ändras. Här ser du de senaste höjningarna och sänkningarna av listräntor på bolån.
Vissa banker och bolåneförmedlare anger bolåneräntan som ett intervall, exempelvis 3,50–4,00 %, i stället för som en enda listränta. Intervallet visar inom vilket spann din individuella bolåneränta kan hamna.
Vilken ränta du erbjuds kan bland annat bero på belåningsgrad, lånebelopp, kreditvärdighet och din övriga relation med banken. Hos vissa aktörer bestäms räntan enligt fasta kriterier i stället för genom individuell förhandling. Avanza är ett exempel där bolåneräntan bland annat påverkas av belåningsgrad och hur stort kapital kunden har hos Avanza.
En listränta som anges som intervall är därför inte direkt jämförbar med en bank som publicerar en enda listränta. Titta även på snitträntan när sådan finns och på vilken ränta du faktiskt kan få utifrån dina förutsättningar.
Fyll i uppgifterna nedan. Belopp i kronor, räntor i procent. Allt beräknas direkt i din webbläsare.
| Post | Belopp |
|---|---|
| Kontantinsats | – |
| Lagfart | – |
| Pantbrev (nytt) | – |
| Scenario | Ränta | Amortering/månad | Räntekostnad/månad | Lånekostnad/mån | Till 70 % | Till 50 % |
|---|
| Kontantinsats | Lånebelopp | Belåningsgrad | Amorteringskrav | Amort/mån |
|---|
Ett bolån, eller bostadslån, är ett lån där bostaden används som säkerhet. Det gör att banken tar en lägre risk än vid lån utan säkerhet och därför normalt kan erbjuda betydligt lägre ränta och högre lånebelopp. Hur mycket du kan låna och vilken ränta du erbjuds beror bland annat på bostadens värde, din ekonomi, belåningsgrad och din övriga relation med banken.
Bankerna publicerar vanligtvis en listränta, men den ränta du faktiskt erbjuds kan vara lägre och sätts utifrån dina individuella förutsättningar. Bolåneräntan kan bindas under olika lång tid. Det som brukar kallas rörlig bolåneränta har normalt 3 månaders bindningstid, medan en bunden ränta exempelvis kan bindas i 1, 2, 3 eller 5 år. En längre bindningstid ger större förutsägbarhet, medan en 3-månadersränta följer förändringar i ränteläget snabbare.
Om du binder räntan och sedan vill lösa eller flytta bolånet innan bindningstiden löpt ut kan banken i vissa fall ta ut ränteskillnadsersättning. Det kan exempelvis bli aktuellt om bostaden säljs under bindningstiden.
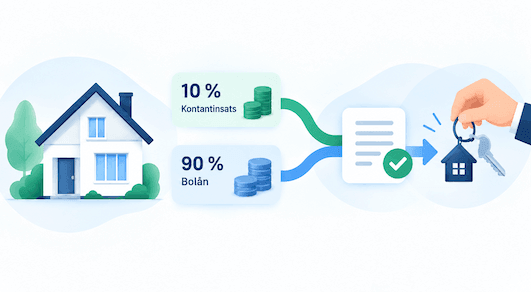
Vid köp av en bostad får bolånet sedan den 1 april 2026 uppgå till högst 90 procent av bostadens marknadsvärde. Det innebär att du behöver finansiera minst 10 procent själv som kontantinsats. För tilläggslån, alltså när ett befintligt bolån senare utökas, gäller i stället att den totala belåningsgraden får uppgå till högst 80 procent.
Om det finns utrymme inom 80-procentsgränsen och banken godkänner en utökning kan ett befintligt bolån exempelvis användas för renovering eller för att lösa dyrare lån och krediter. Eftersom bolån har bostaden som säkerhet är räntan normalt lägre än på lån utan säkerhet. Läs mer om möjligheterna och vad du bör tänka på när du vill samla lån med bolån.
Vid bostadsaffärer finns flera regler som påverkar hur mycket du kan låna och hur bolånet ska amorteras. Här går vi igenom bland annat bolånetak, kontantinsats, amorteringskrav, värdering av bostaden och uppskov vid bostadsförsäljning.
Ett bolån får vid köp av en bostad uppgå till högst 90 % av bostadens marknadsvärde. Minst 10 % behöver därför finansieras med en kontantinsats.
Historiskt delades bostadsfinansiering ofta upp i bottenlån och topplån. Bottenlånet hade bostaden som säkerhet och lägre ränta, medan topplånet finansierade en del ovanför bottenlånet och normalt hade högre ränta.
Bolånetaket infördes 2010 och begränsade då bolån med bostaden som säkerhet till 85 % av bostadens värde. Den 1 april 2026 höjdes bolånetaket vid köp av bostad till 90 %. Behöver du finansiera en del av kontantinsatsen med lån sker det i så fall med ett lån utan säkerhet, exempelvis ett privatlån, som normalt har högre ränta än bolånet.
Att amortera på bolånet innebär att du betalar av en del av skulden, vilket minskar lånebeloppet och därmed även räntekostnaderna över tid. Hur mycket du minst måste amortera beror på bostadens belåningsgrad.
Sedan den 1 april 2026 finns inte längre det tidigare skärpta amorteringskravet, som innebar ytterligare 1 % amortering per år för bolån som översteg 4,5 gånger hushållets bruttoinkomst.
Bostadens värde påverkar belåningsgraden och därmed både hur mycket du kan låna och vilket amorteringskrav som gäller. När du amorterar minskar belåningsgraden, och även en ny värdering av bostaden kan påverka den.
En omvärdering som ska användas för att ändra amorteringsbeloppet eller utöka låneutrymmet får normalt göras tidigast fem år efter att bostaden köptes eller efter den senaste omvärdering som ledde till en sådan förändring. Sedan den 1 april 2026 gäller femårsregeln även när du vill använda ett högre bostadsvärde för att utöka bolånet.
Bostaden kan omvärderas tidigare om marknadsvärdet har förändrats avsevärt av någon annan anledning än den allmänna prisutvecklingen på bostadsmarknaden, exempelvis efter en omfattande om- eller tillbyggnad. Vill du utöka bolånet för exempelvis renovering gäller dessutom att den totala belåningsgraden efter tilläggslånet får vara högst 80 procent.
Kontakta banken om du vill få bostaden omvärderad eller ändra villkoren för bolånet. Läs även mer om lån för renovering eller tillbyggnad.
Om du säljer en bostad med vinst och köper en ny bostad kan du under vissa förutsättningar skjuta upp beskattningen av hela eller delar av vinsten genom att begära uppskov. För att få uppskov måste bland annat den sålda bostaden och den nya ersättningsbostaden uppfylla Skatteverkets krav.
Den nya bostaden måste normalt köpas tidigast den 1 januari året före försäljningsåret och senast den 31 december året efter försäljningsåret. Du måste flytta in i den nya bostaden senast den 2 maj andra året efter försäljningsåret. Beroende på när du köper och flyttar in kan uppskovet först bli preliminärt och därefter omvandlas till ett slutligt uppskov.
Hur stort uppskov du kan få beror bland annat på vinsten och priset på den nya bostaden. Köper du en billigare bostad än den du sålde kan du normalt inte få uppskov med hela vinsten. Ett nytt uppskovsbelopp måste vara minst 50 000 kr per delägare och får som mest uppgå till 3 000 000 kr, justerat efter din ägarandel i den sålda bostaden.
Sedan 2021 tas ingen årlig uppskovsränta ut. Ett slutligt uppskov kan normalt finnas kvar så länge du äger ersättningsbostaden. När ersättningsbostaden säljs återförs det tidigare uppskovet och räknas med när vinsten eller förlusten på försäljningen beräknas. Köper du en ny bostad kan du få ett nytt uppskov om villkoren är uppfyllda. Det kan vara möjligt även om den senaste bostaden säljs med förlust, eftersom ett tidigare uppskovsbelopp ingår i beräkningen.
När du köper en bostad kan det tillkomma kostnader utöver själva köpeskillingen och kontantinsatsen. Vilka kostnader du får beror bland annat på om du köper en fastighet, exempelvis en villa, eller en bostadsrätt.
Ansökan om lagfart och nya inteckningar görs hos Lantmäteriet.
Det kan vara möjligt att få bolån i Sverige även om du arbetar utomlands och har din inkomst i en annan valuta. Hur banken bedömer inkomsten varierar och prövas individuellt tillsammans med bland annat anställning, skulder, tillgångar och övrig ekonomi.
Har du utländsk inkomst kan banken behöva ytterligare underlag för kreditprövningen, exempelvis anställningsavtal, lönespecifikationer och dokumentation av inkomster och tillgångar. Valutan som inkomsten betalas i kan också påverka bedömningen eftersom valutakursförändringar kan förändra din betalningsförmåga räknat i svenska kronor.
För bostadskrediter i utländsk valuta finns särskilda regler om valutarisken. Kreditgivaren ska bland annat ha ett arrangemang som begränsar valutarisken när valutakursförändringar kan försämra låntagarens betalningsförmåga. Kreditgivaren ska också varna låntagaren om valutakursförändringar gör att den återstående skulden eller de regelbundna amorteringarna tar 20 % mer av betalningsutrymmet än när kreditavtalet ingicks.
Om du planerar att flytta tillbaka till Sverige kan det vara bra att kontakta flera banker i god tid för att ta reda på vilka inkomster och underlag de accepterar vid sin kreditprövning.
Om du ska renovera en villa eller bostadsrätt kan det i vissa fall vara möjligt att utöka ditt befintliga bolån. Eftersom bostaden används som säkerhet är räntan på bolån normalt lägre än på privatlån utan säkerhet. Banken gör dock en ny kreditprövning och bedömer om det finns utrymme att utöka lånet.
Sedan den 1 april 2026 får ett tilläggslån med bostaden som säkerhet innebära en total belåningsgrad på högst 80 % av bostadens marknadsvärde. Har du exempelvis en bostad värd 4 miljoner kronor kan de totala bolånen efter utökningen därför uppgå till högst 3,2 miljoner kronor.
Finns det inte tillräckligt låneutrymme inom bolånet kan ett alternativ vara ett lån utan säkerhet. Läs mer om renoveringslån och jämför alternativen innan du bestämmer hur renoveringen ska finansieras.
För en villa eller annan fastighet kan nya pantbrev behövas om befintliga pantbrev inte täcker det utökade bolånet. För en bostadsrätt kan bostadsrättsföreningen ta ut en pantsättningsavgift om föreningens stadgar tillåter det.
Om du anlitar ett företag för renoveringen kan du i vissa fall få ROT-avdrag för arbetskostnaden. Aktuella regler och beloppsgränser finns hos Skatteverket.
Om du inte kan eller vill utöka bolånet kan ett privatlån utan säkerhet vara ett alternativ för att finansiera renoveringen. Räntan är normalt högre än på ett bolån eftersom bostaden inte används som säkerhet. I jämförelsen nedan hittar du kreditgivare och låneförmedlare som erbjuder privatlån som kan användas till renovering av hus eller lägenhet.
| Låna | 10 000–800 000 kr |
| Löptid | 1–15 år |
| Ränta | 4,95–22,00 % |
| Effektiv ränta | 5,07–33,62 % |
| Uppläggningsavgift | 0 kr |
| Kreditupplysning | UC |
| Ålderskrav | 18 år |
| Inkomstkrav | 110 000 kr/år |
Exempel på lån genom Lendo: Låna 200 000 kr i 12 år med 144 avbetalningar, till ränta 6,00 % (rörlig). Kreditkostnad 81 047 kr och totalt att återbetala 281 047 kr. Effektiv ränta 6,17 %.
| Låna | 5 000–800 000 kr |
| Löptid | 1–15 år |
| Ränta | 4,95–22,00 % |
| Effektiv ränta | 5,07–32,99 % |
| Uppläggningsavgift | 0 kr |
| Kreditupplysning | UC |
| Ålderskrav | 18 år |
| Inkomstkrav | 100 000 kr/år |
Exempel på lån genom Zmarta: Låna 180 000 kr i 10 år med 120 avbetalningar, till ränta 10,76 % (rörlig). Kreditkostnad 114 613 kr och totalt att återbetala 294 613 kr. Effektiv ränta 11,31 %.
| Låna | 10 000–800 000 kr |
| Löptid | 1–15 år |
| Ränta | 5,99–18,99 % |
| Effektiv ränta | 6,21–27,80 % |
| Uppläggningsavgift | 349 kr |
| Kreditupplysning | UC |
| Ålderskrav | 20 år |
| Inkomstkrav | Ingen info |
Exempel på lån genom Bank Norwegian: Låna 135 000 kr i 10 år med 120 avbetalningar, till ränta 11,49 % (rörlig). Kreditkostnad 95 625 kr och totalt att återbetala 230 625 kr. Effektiv ränta 12,47 %.
Bolåneräntorna påverkas av flera faktorer, bland annat Riksbankens styrränta, marknadsräntor, inflationsförväntningar och bankernas kostnader för att finansiera sin utlåning. Räntor med olika bindningstid kan därför utvecklas olika även under samma period.
Riksbankens styrränta påverkar ränteläget i ekonomin och har särskilt stor betydelse för bolån med kort bindningstid. När styrräntan förändras påverkas bankernas finansieringskostnader och marknadsräntor, vilket i sin tur kan slå igenom på bolåneräntorna.
Bankerna finansierar en stor del av sina bolån genom att ge ut säkerställda obligationer, ofta kallade bostadsobligationer. Räntan som investerare kräver på dessa påverkar bankernas finansieringskostnad och därmed vilka bolåneräntor bankerna kan erbjuda.
Marknadsräntor med längre löptider påverkas bland annat av förväntningar på framtida inflation och styrräntor. Därför kan bundna bolåneräntor stiga eller sjunka innan Riksbanken faktiskt ändrar styrräntan. Här kan du se statistik om statspapper.
Inflationen och förväntningarna på den framtida inflationen är viktiga för ränteläget. Om inflationstrycket väntas bli högre kan marknadsräntorna stiga och förväntningarna på Riksbankens framtida styrränta förändras. Motsatsen kan ske om inflationstrycket minskar.
Svenska marknadsräntor påverkas även av utvecklingen internationellt. Penningpolitiken hos exempelvis ECB och Federal Reserve, globala obligationsräntor och kronans växelkurs kan påverka svenska finansieringskostnader och inflationsutsikter.
Utöver det allmänna ränteläget påverkas den bolåneränta du erbjuds av bankens prissättning och dina individuella förutsättningar. Exempelvis kan belåningsgrad, lånebelopp, kreditvärdighet, sparande och andra tjänster hos banken påverka räntan.
Jämför både listräntor och snitträntor hos flera banker. Snitträntan visar vad bankens kunder i genomsnitt har fått för ränta under föregående månad och kan därför vara ett bra riktmärke när du jämför erbjudanden. Vilken bolåneränta du själv kan få beror bland annat på belåningsgrad, lånebelopp, kreditvärdighet och din övriga relation med banken.
Listräntan är bankens annonserade bolåneränta, medan snitträntan visar den genomsnittliga ränta som bankens kunder faktiskt fått för en viss bindningstid under föregående månad. Din egen bolåneränta kan vara både högre och lägre än snitträntan.
Uppskov innebär att beskattningen av hela eller delar av vinsten från en bostadsförsäljning skjuts upp om villkoren är uppfyllda. Sedan 2021 tas ingen årlig uppskovsränta ut. Det innebär att du kan behålla kapital som annars skulle ha betalats in som skatt, men uppskovsbeloppet ska normalt återföras när ersättningsbostaden säljs. Om villkoren är uppfyllda kan du därefter få ett nytt uppskov.
Vid köp av en fastighet kan kostnader för bland annat lagfart och nya pantbrev tillkomma. Vid köp av bostadsrätt kan föreningen i stället ta ut exempelvis en pantsättningsavgift. Vid nybyggnation kan ytterligare kostnader tillkomma, exempelvis för bygglov och kontrollansvarig.
Om du ska välja 3 månaders eller bunden bolåneränta beror bland annat på hur viktigt det är för dig att veta din räntekostnad i förväg och hur stora ränteförändringar din ekonomi klarar. Med bunden ränta vet du vilken ränta du betalar under bindningstiden, medan en ränta med 3 månaders bindningstid snabbare påverkas när ränteläget förändras. Tänk också på att ränteskillnadsersättning i vissa fall kan tas ut om ett bundet bolån löses i förtid.