Jämför kontokrediter med kreditgränser från 1 000 till 200 000 kr och ränta från 7,49–22,00 %. Se ränta, effektiv ränta, avgifter och villkor samt vilka kontokrediter som erbjuds utan UC, med direkt utbetalning eller trots betalningsanmärkning.
En kontokredit är en flexibel och revolverande kredit där du får en kreditgräns som du kan göra uttag från vid behov. Du betalar normalt ränta på den del av krediten som du använder och kan göra nya uttag efter att krediten har återbetalats.
Exempel: Vad kostar en kontokredit?
Kreditgräns
1 000–50 000 kr
Ränta
22,00 %
Effektiv ränta
30,31–57,26 %
Kreditupplysning
Creditsafe
Representativ kredit hos Ferratum: Nyttjad kredit på 23 000 kr i 12 mån med 12 avbetalningar, till ränta 22,0 % (rörlig). Kreditkostnad 4 014 kr och totalt att återbetala 27 014 kr. Effektiv ränta 37,68 %.
Vilken kontokredit som är bäst beror på vad du prioriterar. Här ser du vilka kontokrediter utan UC i vår jämförelse som har lägst effektiv ränta, lägst nominell ränta, lägst uppläggningsavgift och högsta kreditgräns.
Lägst effektiv ränta9,71 %
Northmill Bank
Lägst nominell ränta7,90 %
Northmill Bank
Lägst uppläggningsavgift0 kr
Northmill Bank, Merax, Brixo, Flexkontot
Högsta kreditgräns200 000 kr
Tomly, Credifi, Binly, Lumify
Alla kontokrediter utan UC
I listan hittar du kontokrediter utan UC och kan jämföra kreditgräns, ränta, avgifter, effektiv ränta och grundläggande krav. Du ser även vilket kreditupplysningsbolag som används. Använd filtret för att exempelvis visa kontokrediter med Creditsafe, direkt utbetalning eller möjlighet att ansöka med betalningsanmärkning.
Kreditgivarnas räntor, avgifter och andra villkor kontrolleras regelbundet. Kontrollera alltid de aktuella villkoren hos kreditgivaren innan du ansöker.
Risker med kontokredit
Vissa av de krediter som presenteras här är krediter med hög effektiv ränta. Att ta upp en kredit medför en risk för privatekonomin. Om du inte kan betala tillbaka hela skulden riskerar du en betalningsanmärkning. Behöver du rådgivning i skuldfrågor rekommenderas att du kontaktar din kommun. Kontaktuppgifter finns på konsumentverket.se. Läs också mer på vår sida om bättre kreditvärdighet.
Exempel på kontokredit hos Ferratum: Nyttjad kredit på 23 000 kr i 12 mån med 12 avbetalningar, till ränta 22,0 % (rörlig). Kreditkostnad 4 014 kr och totalt att återbetala 27 014 kr. Effektiv ränta 37,68 %.
Klara Lån är en jämförelsetjänst och inte en kreditgivare. Exempel på en kontokredit som kan jämföras via Klara Lån: Nyttjad kredit på 30 000 kr i 2 år med 24 avbetalningar, till ränta 22,00 % (rörlig). Kreditkostnad 8 638 kr och totalt att återbetala 38 638 kr. Effektiv ränta 29,16 %.
Exempel på kontokredit hos Northmill Bank: Nyttjad kredit på 50 000 kr i 5 år med 60 avbetalningar, till ränta 20,17 % (rörlig). Kreditkostnad 31 897 kr och totalt att återbetala 81 897 kr. Effektiv ränta 23,39 %.
Exempel på kontokredit hos Merax: Nyttjad kredit på 20 000 kr i 12 mån med 12 avbetalningar, till ränta 18,95 % (rörlig). Kreditkostnad 2 116 kr och totalt att återbetala 22 116 kr. Effektiv ränta 20,7 %.
Kredio är en jämförelsetjänst och inte en kreditgivare. Exempel på en kontokredit som kan jämföras via Kredio: Nyttjad kredit på 25 000 kr i 1 år med 12 avbetalningar, till ränta 12,00 % (rörlig). Kreditkostnad 3 543 kr och totalt att återbetala 28 543 kr. Effektiv ränta 14,17 %.
Exempel på kontokredit hos Brixo: Nyttjad kredit på 25 000 kr i 12 mån med 12 avbetalningar, till ränta 21,95 % (rörlig). Kreditkostnad 3 068 kr och totalt att återbetala 28 068 kr. Effektiv ränta 24,3 %.
Exempel på kontokredit hos Tomly: Nyttjad kredit på 20 000 kr i 17 mån med 17 avbetalningar, till ränta 22,00 % (rörlig). Kreditkostnad 5 017 kr och totalt att återbetala 25 017 kr. Effektiv ränta 36,21 %.
Exempel på kontokredit hos Fairlo: Nyttjad kredit på 40 000 kr i 6 år med 72 avbetalningar, till ränta 22,0 % (rörlig). Kreditkostnad 37 199 kr och totalt att återbetala 77 199 kr. Effektiv ränta 28,20 %.
Exempel på kontokredit hos Flexkontot: Nyttjad kredit på 20 000 kr i 12 mån med 12 avbetalningar, till ränta 21,95 % (rörlig). Kreditkostnad 2 452 kr och totalt att återbetala 22 452 kr. Effektiv ränta 24,30 %.
Exempel på kontokredit hos Credifi: Nyttjad kredit på 20 000 kr i 17 mån med 17 avbetalningar, till ränta 22,00 % (rörlig). Kreditkostnad 5 017 kr och totalt att återbetala 25 017 kr. Effektiv ränta 36,21 %.
10/15 KONTOKREDITER - VISA ALLA
Jämför kontokrediter med UC
Här jämför vi även kontokrediter där kreditupplysningen görs hos UC. Den lägsta effektiva räntan bland dessa är just nu 9,71 %. Jämför kreditgräns, ränta, effektiv ränta och avgifter för att se hur alternativen skiljer sig åt.
Exempel på kredit hos Rocker: Nyttjad kredit på 5 000 kr i 12 mån med 12 avbetalningar, till ränta 19,95 % (rörlig). Kreditkostnad 557 kr och totalt att återbetala 5 557 kr. Effektiv ränta 21,88 %.
Exempel på kredit hos Tryggkredit: Nyttjad kredit på 50 000 kr i 74 mån med 74 avbetalningar, till ränta 22,0 % (rörlig). Kreditkostnad 40 720 kr och totalt att återbetala 90 720 kr. Effektiv ränta 25,73 %.
Exempel på kredit hos Handelsbanken: Nyttjad kredit på 100 000 kr i 1 år med 12 avbetalningar, till ränta 8,00 % (rörlig). Kreditkostnad 10 322 kr och totalt att återbetala 110 322 kr. Effektiv ränta 10,94 %.
Exempel på kredit hos ICA Banken: Nyttjad kredit på 5 000 kr i 1 år med 12 avbetalningar, till ränta 10,80 % (rörlig). Kreditkostnad 778 kr och totalt att återbetala 5 778 kr. Effektiv ränta 15,56 %.
Exempel på kredit hos Equilo: Nyttjad kredit på 70 000 kr i 98 mån med 98 avbetalningar, till ränta 18,97 % (rörlig). Kreditkostnad 67 594 kr och totalt att återbetala 137 594 kr. Effektiv ränta 20,98 %.
Jämför ränta på kontokredit
När du jämför ränta på kontokredit bör du titta på både den nominella och den effektiva räntan. Den effektiva räntan inkluderar även avgifter och ger därför en bättre bild av kreditens totala kostnad. I tabellen jämför vi räntorna för kontokrediterna på sidan.
Kreditkoll uppdaterar regelbundet information om räntor och villkor för kontokrediter i Sverige. Här ser du de senaste justeringarna.
2026-10-13GF Money justerar avgifter GF Moneys sänker uppläggningsavgift till 299 kr (tidigare 420 kr), månadsavgift till 30 kr (tidigare 100 kr). Samtidigt lägger de till en avi-avgift om 60 kr.
2026-10-07Flexkontot sänker avgifter Flexkontot tar bort uppläggningsavgift och avi-avgift (tidigare 575 kr respektive 39 kr/månad). Samtidigt höjs uttagsavgiften till 195 kr (tidigare 50 kr). Första uttaget är gratis. Den effektiva räntan på lånet sänks därmed till 24,30 %.
2026-09-16Merax höjer nominell ränta Merax höjer den nominella räntan på sin kontokredit till 21,95 % (tidigare 18,95 %).
2026-07-03Merax ändrar nominell ränta Merax sänker räntan på kontokredit till 18,95 % (tidigare 21,95 %). De tar även bort uppläggningsavgift och avi-avgift samt justerar uttagsavgift.
2026-06-29Tar bort serviceavgift Tomly tar bort serviceavgift för avbetalningsplan och ändrar modellen för återbetalning till annuitet.
2026-05-29Brixo förvärvar 4finance Brixo har förvärvat samtliga svenska presterande krediter under varumärket Vivus från 4finance AB.
2026-04-21Fusion med Luma Binly Finans med varumärkena Tomly och Binly fusioneras med Luma Finans.
2026-02-02Vivus ändrar avgifter Vivus sänker uppläggningsavgiften samt avgiften för betalningsplan till 118 kr (tidigare 588 kr).
2026-01-31Nordiska förvärvar Bliq Bankaktiebolaget Nordiska (publ) (”Nordiska”) har den 31 januari 2026 ingått avtal om att förvärva Bliq AB där Equilo och Tryggkredit finns.
2026-01-26Ändrade avgifter Lumify sänker kostnaden för serviceavgift vid förlängning av lån. Totalt innebär det en lägre effektiv ränta.
Nya kontokrediter 2025/2026
Här listar vi nya kontokrediter och kreditgivare som har lanserats på den svenska marknaden under 2025 och 2026. Det kan handla om nya varumärken, nya kreditprodukter eller nya aktörer.
Tomly: är ett varumärke från Binly Finans, som även står bakom Binly, Credifi och Lumify. Tomly erbjuder kontokredit med en kreditgräns på upp till 200 000 kr.
Equilo: är ett varumärke från Bliq AB där du även redan hittar Tryggkredit (och tidigare även Mobillån, Säkerfinans och Snabbfinans). Genom Equilo erbjuder de en kontokredit med en ränta som är något lägre än den hos övriga Bliq-krediter. Kreditgränsen hos Equilo är också högre - upp till 150 000 kr kan man ansöka om.
Mer information om kontokrediterna finns i jämförelsen ovan. Se även nya kreditgivare inom andra typer av lån.
Populära kontokrediter med räkneexempel
Nedan visas några populära kontokrediter i vår jämförelse. Med ett räkneexempel där 15 000 kr utnyttjas och återbetalas under 1 år kan du jämföra kostnaderna mellan alternativen.
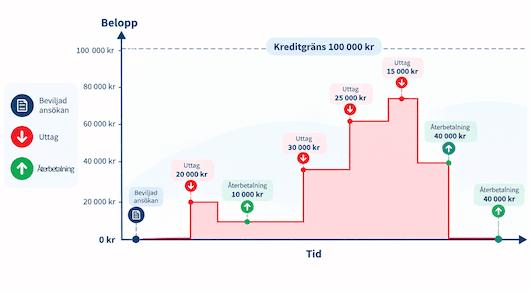
Efter ansökan kan du nyttja beviljad kredit och återbetala den om och om igen. Räntekostnad uppstår när kredit är utnyttjad och är relaterad till belopp och tid.
En kontokredit, även kallad kreditkonto eller revolverande kredit, är en flexibel kredit med en bestämd kreditgräns. Till skillnad från ett vanligt lån behöver du inte låna hela beloppet direkt, utan kan göra uttag från krediten när du behöver pengar. Kreditformen påminner på flera sätt om ett kreditkort, men krediten används normalt genom uttag till ditt bankkonto.
Du betalar normalt ränta på det belopp du har utnyttjat, inte på hela kreditgränsen. När du betalar tillbaka krediten blir beloppet tillgängligt för nya uttag igen, så länge kreditavtalet gäller.
Så fungerar en kontokredit
Om du exempelvis har en kreditgräns på 20 000 kr och gör ett uttag på 5 000 kr har du 15 000 kr kvar att utnyttja. När du betalar tillbaka en del av de 5 000 kronorna ökar det tillgängliga kreditutrymmet igen. Ränta och eventuella avgifter beräknas enligt villkoren för den kontokredit du har valt.
Uttag och utbetalning från kontokredit
När din kontokredit har blivit beviljad kan du normalt göra uttag från det tillgängliga kreditutrymmet till ditt bankkonto. Hur snabbt pengarna betalas ut beror på kreditgivaren, vilken bank du har och vilken utbetalningsmetod som används.
Vissa kontokrediter erbjuder direkt utbetalning och uttag även på kvällar och helger, medan andra utbetalningar kan ta längre tid. I vår jämförelse kan du filtrera på direkt utbetalning och se vilka villkor som gäller för respektive kreditgivare.
Jämför den effektiva räntan eftersom den inkluderar både ränta och avgifter och därför ger en bättre bild av kreditens kostnad. Jämför även kostnaden med andra kreditformer, exempelvis snabblån, om det är ett alternativ du överväger.
Kontrollera vilka avgifter som tillkommer. Beroende på kreditgivare kan det exempelvis finnas uppläggningsavgift, uttagsavgift eller aviavgift.
Du betalar normalt ränta på den del av kreditutrymmet som du har utnyttjat, men villkoren skiljer sig mellan olika kontokrediter.
Kontrollera hur stort belopp du minst måste betala tillbaka varje månad. En låg månadsbetalning innebär normalt att skulden finns kvar längre och att den sammanlagda räntekostnaden blir högre.
Även en beviljad kredit som inte utnyttjas kan ha betydelse vid en framtida kreditprövning. Ansök därför inte om en större kreditgräns än du behöver.
Så ändrar du kreditgränsen
När du får en kontokredit beviljad får du en kreditgräns som anger hur mycket du maximalt kan utnyttja. Hos vissa kreditgivare kan du senare ansöka om att höja eller sänka kreditgränsen. Hur en ändring görs och vilka villkor som gäller skiljer sig mellan olika kreditgivare.
Om du vill höja kreditgränsen kan kreditgivaren behöva göra en ny bedömning av din betalningsförmåga och i vissa fall ta en ny kreditupplysning. En lägre kreditgräns begränsar i stället hur stor skuld du kan utnyttja på kontokrediten.
Så fungerar återbetalningen
På en kontokredit behöver du normalt betala ett lägsta belopp varje månad. Hur stort beloppet är och hur det beräknas varierar mellan kreditgivare. Det kan exempelvis vara ett fast belopp eller en viss andel av den utestående skulden.
Din betalning går till ränta, eventuella avgifter och återbetalning av den utnyttjade krediten enligt kreditavtalet. Om du endast betalar minimibeloppet tar det normalt längre tid att betala tillbaka skulden, vilket kan öka den sammanlagda räntekostnaden.
Genom att betala mer än minimibeloppet minskar du skulden snabbare. Den del av kreditutrymmet som du betalar tillbaka blir normalt tillgänglig för nya uttag igen, så länge kreditavtalet gäller.
Så avslutar du en kontokredit
För att avsluta en kontokredit behöver den utestående skulden samt eventuella räntor och avgifter vara betalda. Därefter kontaktar du kreditgivaren och begär att krediten avslutas. Följ kreditgivarens instruktioner och kontrollera gärna att du får en bekräftelse på att kontokrediten är avslutad.
Kontokredit i din bank eller hos fristående kreditgivare
Kontokrediter erbjuds både av banker och andra kreditgivare. Hos fristående kreditgivare finns även kontokrediter där ansökan görs om lån utan UC och kreditupplysningen i stället hämtas från ett annat kreditupplysningsföretag. Vilken kreditgräns, ränta och vilka avgifter som gäller varierar mellan kreditgivarna.
Villkoren skiljer sig mellan kontokrediter, både när det gäller ränta, avgifter och återbetalning. Jämför därför den nominella räntan med den effektiva räntan, som även tar hänsyn till avgifter och ger en bättre bild av kreditens kostnad.
Kontokredit hos storbankerna
En kontokredit hos en bank kan vara direkt kopplad till ditt vanliga bankkonto. När pengarna på kontot är slut kan den beviljade krediten då börja utnyttjas automatiskt. När pengar sätts in på kontot minskar den utnyttjade krediten igen.
Villkoren skiljer sig mellan bankerna. Det kan exempelvis finnas både ränta på den kredit du använder och en avgift för den beviljade kreditgränsen. Hos Nordea betalar privatkunder ränta på utnyttjad kredit samt en årsavgift på 2 % av det beviljade kreditbeloppet, minst 250 kr per år. Hur stor kredit som kan beviljas bestäms efter en kreditprövning.
Vad kostar storbankernas kontokrediter?
Nordea har en årsavgift på 2 % av det beviljade kreditbeloppet, minst 250 kr. Utöver avgiften betalar du ränta på den del av krediten som du utnyttjar. Kreditgränsen bestäms efter kreditprövning.
Swedbank erbjuder inte längre den kontokredit för privatpersoner som tidigare fanns i bankens utbud.
Handelsbanken och SEB har tagit bort informationen om sina tidigare kontokrediter för privatpersoner.
När du jämför kontokrediter är det viktigt att titta på den effektiva räntan och inte enbart den nominella räntan. En bank kan exempelvis ta ut en avgift för den beviljade kreditgränsen även om hela krediten inte utnyttjas, medan andra kreditgivare kan ha andra typer av avgifter. Den effektiva räntan tar hänsyn till både ränta och avgifter och gör det därför lättare att jämföra den totala kostnaden mellan olika kontokrediter.
Vanliga frågor om kontokredit
Vilka fördelar och nackdelar finns med kontokredit?
En fördel med kontokredit är flexibiliteten. Du kan göra uttag vid behov och betalar normalt ränta på den del av krediten som du använder. En nackdel är att räntan och den effektiva räntan kan vara hög, särskilt om krediten används under en längre tid. Det kan också tillkomma exempelvis uppläggnings-, uttags- eller aviavgifter.
Vilka kostnader finns för en kontokredit?
Kostnaderna varierar mellan olika kontokrediter. Utöver ränta kan det exempelvis tillkomma uppläggningsavgift, aviavgift och uttagsavgift. Titta därför på den effektiva räntan, som inkluderar både ränta och avgifter, när du jämför kontokrediter.
Vilket kreditupplysningsföretag används för kontokredit?
Det varierar mellan kreditgivarna. Kontokrediterna i vår jämförelse kan använda UC, Creditsafe, Bisnode eller Safenode för kreditupplysningen. På sidan kan du se vilket kreditupplysningsföretag respektive kreditgivare använder.
Måste jag amortera varje månad?
På en kontokredit behöver du normalt betala ett lägsta belopp varje månad. Beloppet kan exempelvis vara ett fast minimibelopp eller en viss andel av den utestående skulden. Hur återbetalningen beräknas skiljer sig mellan kreditgivarna, och i vår jämförelse kan du se vilka villkor som gäller för respektive kontokredit.
Vem kan ansöka om kontokredit?
Kraven varierar mellan olika kreditgivare. Vanliga grundkrav är att du är minst 18 år, har en inkomst och kan bli godkänd i kreditgivarens kreditprövning. Kreditgivaren kan även ställa krav på exempelvis folkbokföring i Sverige, BankID och att du inte har en aktuell skuld hos Kronofogden. I vår jämförelse och på kreditgivarnas recensionssidor kan du se vilka krav som gäller för respektive kontokredit.
Vad är skillnaden mellan kontokredit och kreditkort?
Både kontokredit och kreditkort ger tillgång till en beviljad kreditgräns, men krediten används på olika sätt. Med en kontokredit gör du normalt uttag till ditt bankkonto och betalar ränta på det utnyttjade beloppet. Ett kreditkort används i stället direkt för köp och kan ha en räntefri period om fakturan betalas enligt villkoren. Ränta, avgifter och andra förmåner skiljer sig mellan olika kontokrediter och kreditkort.
Källor
Informationen på sidan bygger på uppgifter från kreditgivarnas egna webbplatser och villkor samt information från Konsumentverket och konsumentkreditlagen. Uppgifter om kreditgränser, räntor, avgifter och övriga villkor kontrolleras regelbundet mot respektive kreditgivares aktuella information.